先に結論を言うと
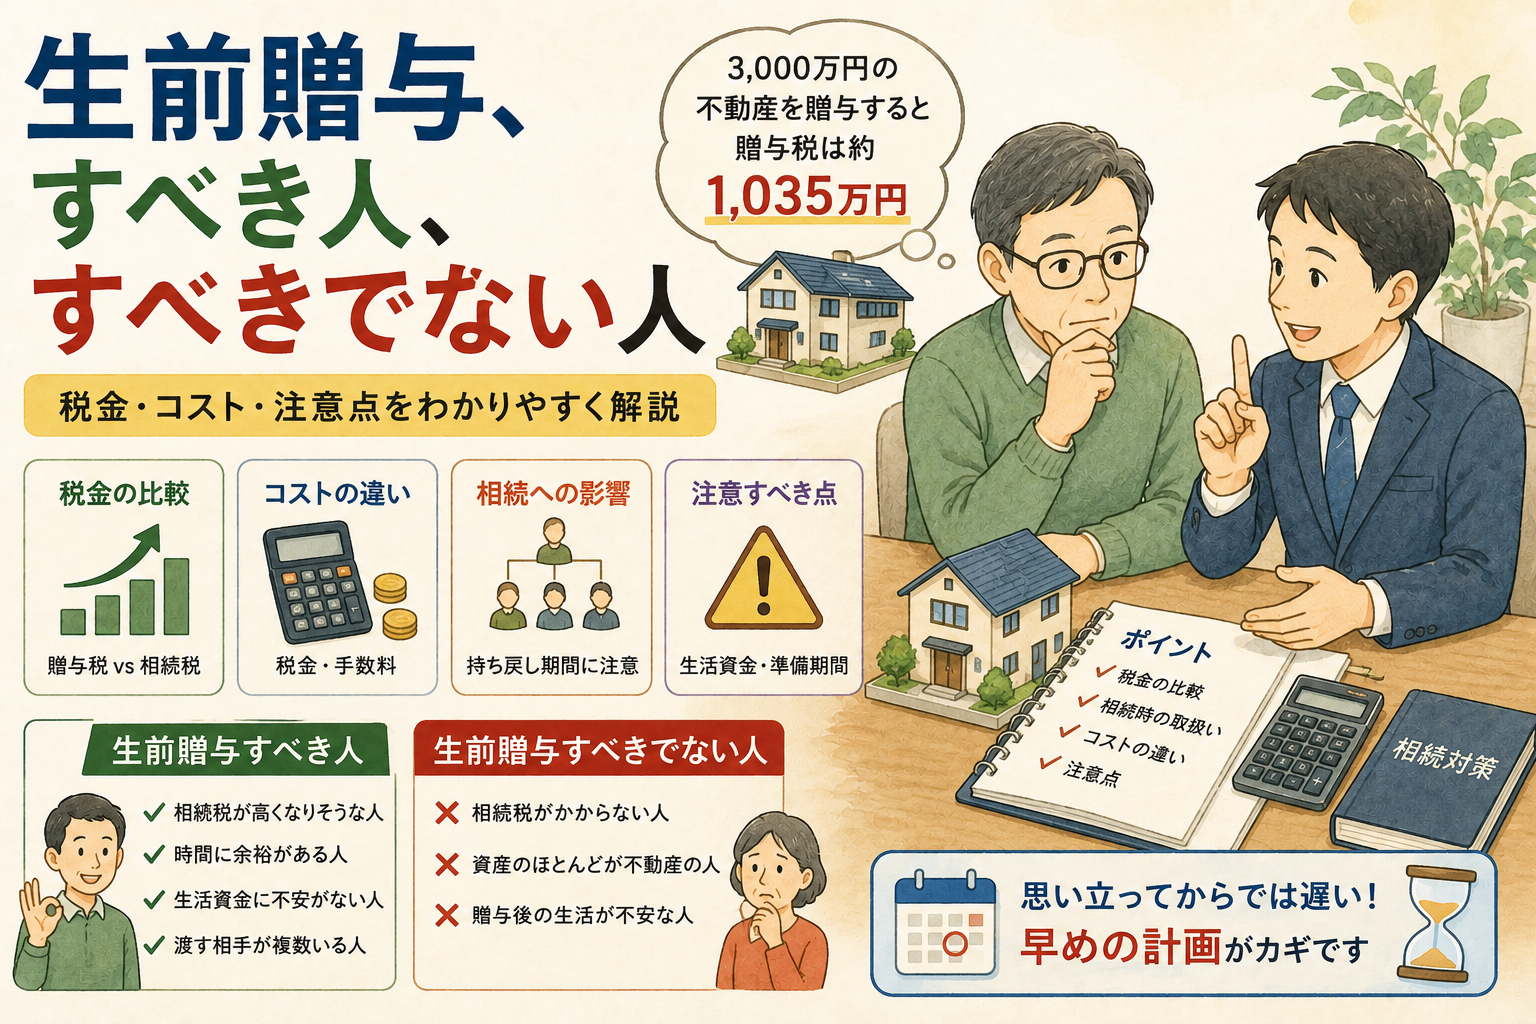
3,000万円の不動産を生前に名義変更すると、贈与税はおよそ1,035万円かかります。同じ財産なら、相続で渡すほうが税金は安く済むのが原則です。ただし、値上がりが見込める資産や収益物件など、生前に渡したほうが有利になる場合もあります。
こんな方へ
- 不動産の名義を子どもに変えておきたいと考えている方
- 生前贈与をすれば相続税が減ると聞いたことがある方
- 贈与税がいくらかかるのか、具体的な数字で知りたい方
この記事で分かること
- 3,000万円の不動産を贈与した場合の贈与税額
- 生前贈与すべき人と、すべきでない人の分かれ目
- 亡くなる前の贈与が相続財産に持ち戻される仕組み
「不動産の名義を、そろそろ子どもに変えておきたいんですが」
相続のご相談で、けっこうな頻度で出てくる言葉です。
ただ、ここでいったん止まっていただきたい。
生きているうちに不動産の名義を変えることは、税務上「贈与」です。
そして、贈与税は多くの方が思っているよりずっと高い。
3,000万円の不動産を名義変更すると、贈与税はいくらか
仮に、3,000万円の価値のある不動産を、親から18歳以上のお子さんに贈与したとします。
贈与税は、およそ1,035万円。
(3,000万円 − 110万円) × 45% − 265万円 = 1,035.5万円
桁を間違えているように見えるかもしれませんが、合っています。
しかも困るのは、もらったのが不動産だけ、という点です。手元に現金は1円も入っていないのに、1,000万円を現金で納めてくださいと言われる。これは困りますよね!
ついでに言うと、贈与での名義変更は登録免許税が固定資産税評価額の2%、それに不動産取得税もかかります。相続なら登録免許税は0.4%、不動産取得税は非課税です。同じ「名義変更」でも、周辺のコストまで差がつきます。
同じ金額なら、生前にあげる方が税金は高い
これは制度の設計思想そのものです。
生前に配った方が税金が安いのなら、みんな元気なうちに配ってしまう。それでは相続税が機能しません。だから贈与税は、相続税より重く作られています。
法律の趣旨としては「3,000万円をただでもらったのだから、そのうち1,000万円くらいは税金として払ってくださいね」ということなのでしょう。
でも、課税される側からすると「もらっただけなのに、なぜ?」という痛税感が残る。この感覚はよくわかります。
それでも、生前贈与した方が安くなる場合がある
ここからが本題です。
暦年課税では、1年間にもらった財産が110万円を超えると贈与税がかかります。
たとえば200万円を贈与した場合。
(200万円 − 110万円) × 10% = 9万円
9万円の税金を払うのは、もったいなく感じます。
でも、見方を変えてみてください。200万円を動かすのに9万円。税率にすると4.5%です。
一方で、その方の相続税の税率が30%だったとしたら?
200万円をそのまま持ったまま亡くなれば、この200万円には60万円の相続税がかかります。
生前に贈与しておけば、9万円で済む。
差額は51万円。これを毎年、何年か続ければ差はもっと開きます。
つまり判断の分かれ目は、贈与税の実効税率と、相続税の税率のどちらが低いか。ここに尽きます。
生前贈与すべき人
- 相続税がかかることがほぼ確実で、税率が高くなりそうな人
- 時間に余裕がある人(後で書きますが、直前の贈与は効きません)
- 贈与しても自分の生活資金に不安がない人
- 渡す相手が複数いる人(110万円の枠は、もらう人ごとに使えます)
生前贈与すべきでない人
そもそも相続税がかからない見込みの人。基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。この範囲に収まるなら相続税はゼロ。ゼロの税金を減らすために贈与税を払うのは、ただの持ち出しになります。
財産のほとんどが不動産の人。冒頭の例のとおりです。渡した先に納税資金が出てきません。
贈与した後の生活が不安な人。一度あげたものは戻ってきません。税金の話より、こちらの方がずっと大事です。
注意点:「亡くなる前の贈与」はリセットされる
もうひとつ、大事な話を。
相続で財産をもらった人が、亡くなった方から生前に受けていた贈与は、一定期間さかのぼって相続財産に足し戻されます。
以前は3年でした。それが令和6年(2024年)1月1日以後の贈与から段階的に延長され、最終的に7年になります。
令和8年12月31日までに相続が起きた場合は従来どおり3年。完全に7年になるのは令和13年1月1日以後の相続からです。なお、延長された4年分については、合計100万円までは足し戻されません。
要するに、思い立ってから慌ててやる節税ではない、ということです。元気なうちに、時間をかけて。ここが生前贈与のいちばんの肝だと思っています。
ちなみにこの足し戻しの対象は「相続や遺贈で財産をもらった人」です。相続人でないお孫さんへの贈与は、原則として対象になりません。
この記事で触れていない論点
上の説明は、仕組みをできるだけシンプルに見せるために、いくつかの論点を意図的に外しています。
- 相続時精算課税制度 — 暦年課税とは別のルートの選び方があります
- 不動産を購入した場合の扱い — 評価の話が絡むと、結論が変わることがあります
どちらも別記事で改めて解説する予定です。書けたらこの記事からリンクを貼ります。
おわりに
生前贈与は「やった方がいい・やらない方がいい」で割り切れるものではありません。その方の財産の中身と、残された時間と、家族の事情で答えが変わります。
冒頭の「名義を変えたい」というご相談も、話をうかがってみると、贈与ではない別の方法の方がよかった、ということが少なくありません。
お気軽にご相談ください。まずはお話をうかがうところから始めます。
お母さまが多めに相続する場合は、次の相続まで見ておくと安心です。
タワマンの場合は相続時の評価に別途注意が必要です。

出典: 国税庁タックスアンサー No.4408 贈与税の計算と税率(暦年課税) / No.4161 相続開始前に贈与があった場合の相続税の課税価格
コメント