先に結論を言うと
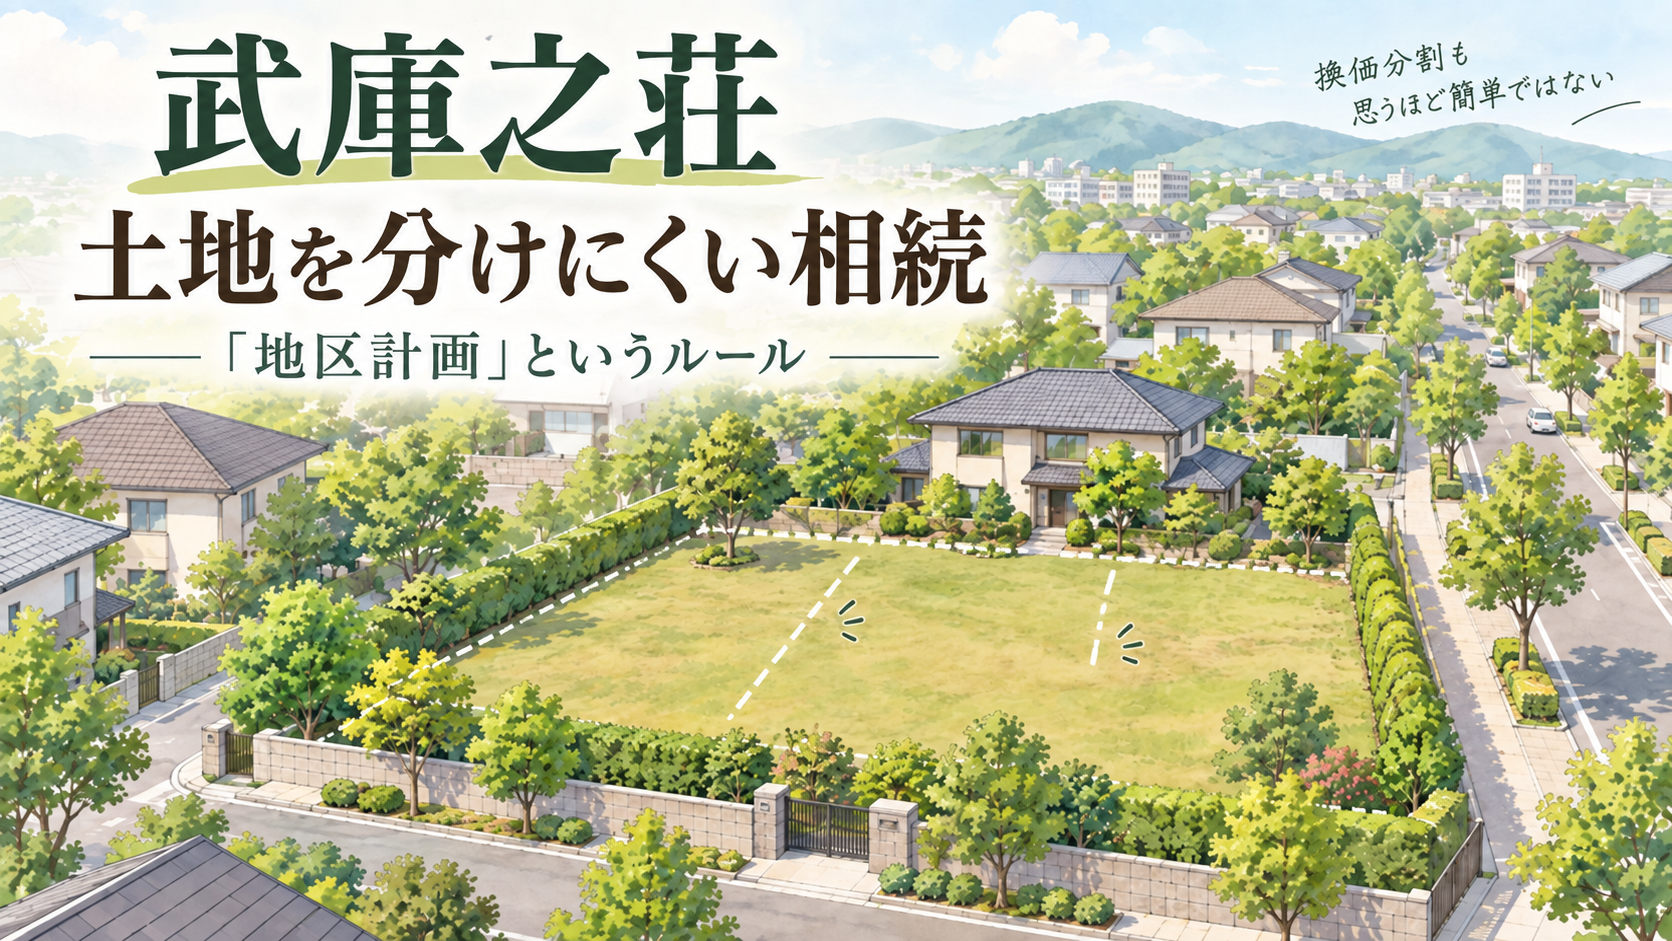
武庫之荘の一部には、住宅の敷地面積に最低限度を定めた地区計画があります。広い土地でも細かく区画を分けて売ることができないため、買い手が限られ、売却に時間がかかります。相続税の申告期限は10か月。「売って分ける」が間に合わない前提で、早めに手を打っておく必要があります。
こんな方へ
- 武庫之荘に広い敷地の実家をお持ちの方
- いずれ売って兄弟で分けようと考えている方
- 相続まで時間があるうちに準備しておきたい方
この記事で分かること
- 武庫之荘駅周辺6地点の地価が、この30年でどう動いたか
- 地区計画とは何か、武庫之荘ではどんな制限があるか
- 換価分割・代償分割・共有、それぞれの落とし穴
「武庫之荘の実家を売って、兄弟で分けようと思っています」
相続のご相談では、よくある話です。
誰も住み続ける予定がないのであれば、実家を売却して現金にし、それを相続人で分ける。いわゆる換価分割です。
きれいに分けやすく、僕も選択肢のひとつとしてよく検討します。
ところが、武庫之荘では少し事情が違う土地があります。
理由は税金ではありません。
地区計画という、まちづくりのルールです。
広い土地なら、分けて売ればいい……とは限らない
武庫之荘には、比較的大きな敷地を持つ戸建住宅が残っている地域があります。
広い土地を売却する場合、不動産会社が検討する方法のひとつが、土地を複数区画に分けて戸建住宅用地として販売することです。
たとえば1億円の土地を一人の個人が買うより、3,000万円台、4,000万円台の宅地に分けたほうが、一般には購入できる人の範囲は広がります。
ところが武庫之荘の一部には、新しく住宅の敷地として使う土地について、一定以上の面積を確保するよう定めた地区計画があります。
このことが、相続後の土地の売り方にも影響します。
その前に、武庫之荘の地価を見てみます
2026年の国土交通省の地価公示から、武庫之荘駅周辺の6地点を並べてみました。
| 地点 | 駅距離 | 底値 | 2026年 | 底値から |
|---|---|---|---|---|
| 南武庫之荘1丁目・商業地 | 80m | 36.7万円 | 52.5万円 | +43.1% |
| 武庫之荘1丁目・商業地 | 210m | 31.2万円 | 42.8万円 | +37.2% |
| 武庫之荘2丁目 | 430m | 26.9万円 | 36.5万円 | +35.7% |
| 南武庫之荘4丁目 | 800m | 23.3万円 | 29.3万円 | +25.8% |
| 武庫之荘本町3丁目 | 1,200m | 20.2万円 | 23.8万円 | +17.8% |
| 南武庫之荘7丁目 | 1,300m | 18.8万円 | 20.9万円 | +11.2% |
単位は万円/㎡です。
きれいに駅からの距離順になりました。
もちろん、地価は駅距離だけで決まるものではありません。用途地域、道路、土地の形状、周辺環境なども違うため、この6地点だけで因果関係を断定することはできません。
それでも、武庫之荘では駅に近い地点ほど地価の回復が大きい傾向が見えるのは興味深いところです。2026年の各価格は、国土交通省の地価公示でも確認できます。
一方、2000年と比較すると、6地点ともまだ当時の水準には戻っていません。
| 地点 | 2000年比 |
|---|---|
| 南武庫之荘1丁目・80m | △12.5% |
| 武庫之荘2丁目・430m | △12.0% |
| 南武庫之荘4丁目・800m | △13.1% |
| 武庫之荘本町3丁目・1,200m | △18.8% |
| 武庫之荘1丁目・210m | 約△19% |
| 南武庫之荘7丁目・1,300m | 約△27% |
※過去データの地点継続性等を確認したうえで比較しています。
たとえば南武庫之荘1丁目の標準地は2000年60.0万円/㎡、2026年52.5万円/㎡。武庫之荘本町3丁目は29.3万円から23.8万円です。
武庫之荘は尼崎市内でも人気の住宅地ですが、だからといって地価がずっと右肩上がりだったわけではありません。
そして相続を考えるときは、「いくらの土地か」だけでなく、「どうすれば売れる土地なのか」も大切です。
そもそも地区計画とは何か
ここからが本題です。
都市計画には、用途地域のように広い範囲を対象にするもののほか、特定の地区について、より細かなまちづくりのルールを定める地区計画という制度があります。
建物の用途、高さ、壁面の位置、敷地面積などを地区ごとに定めることができます。
尼崎市では地区計画の内容の一部について建築条例も制定しており、単なる「地域の申し合わせ」ではありません。建築するときに実際に確認が必要になるルールです。
相続との関係で注目したいのが、
「建築物の敷地面積の最低限度」
です。
つまり、「新しく家を建てる敷地なら、これより小さくしてはいけません」というルールです。
ここは大切なので正確に書いておくと、土地を分筆すること自体が禁止されているわけではありません。
しかし、小さく分けても住宅を建てられない土地になれば、住宅用地としての商品性は大きく変わります。
結果として、「広い土地を細かく区画して売る」という方法が取りにくくなることがあります。
武庫之荘には複数の地区計画があります
武庫之荘周辺には、複数の地区計画があります。
尼崎市の資料では、武庫之荘3丁目、4丁目、駅前西、駅前、5丁目などに地区計画が定められています。すべて同じ規制ではありません。
そのなかでも、相続時の土地分割と関係が深い「敷地面積の最低限度」を見ると、たとえば次のようになっています。
| 地区 | 主な最低敷地面積 |
|---|---|
| 武庫之荘3丁目地区 | 150㎡ |
| 武庫之荘4丁目地区 | 165㎡ |
| 武庫之荘駅前西地区・低層住宅A | 150㎡ |
| 同・低層住宅B | 130㎡ |
| 武庫之荘5丁目地区 | 130㎡ |
細かな例外規定がありますので、実際の土地については計画図・計画書を個別に確認する必要があります。
165㎡という数字は、ほぼ50坪です
たとえば武庫之荘4丁目地区。
低層戸建住宅地区では、建築物の敷地面積は165㎡以上とされています。
165㎡は約49.9坪。
ほぼ50坪です。
単純に面積だけで考えれば、100坪程度の土地なら2区画、150坪程度なら3区画あたりが一つの目安になります。
しかも実際には、土地の形、接道、間口、壁面後退なども考えなければなりません。
「330㎡あるから、165㎡ずつに割れば終わり」というほど単純ではありません。
なお武庫之荘4丁目地区では、地区計画決定時に存在していた権利に基づく土地を、その後初めて複数に区分する場合、一つの敷地について130㎡以上とできる例外も設けられています。
つまり、住所だけで判断するのではなく、その土地ごとに確認する必要があります。
相続では「売って分ける」が難しくなることがある
相続で不動産を分ける代表的な方法の一つが換価分割です。
土地を売却し、その代金を相続人で分けます。
誰も住まない実家なら、非常に分かりやすい方法です。
ところが、広い土地を小さな宅地に分けて販売しにくい場合、一括で購入してくれる買い手を探すことになります。
当然ながら、5,000万円の土地を買える人より1億円の土地を買える人のほうが少なくなります。
そのため、売却までに時間がかかったり、買い手側が不動産会社や事業者に限られたり、価格交渉が大きくなったりする可能性があります。
地区計画があるから「換価分割ができない」のではありません。
しかし、換価分割をしようと思っても、想定していたほど簡単には現金化できないことがある。
ここが相続では重要です。
相続税の申告期限は待ってくれません
相続税の申告・納税期限は、原則として相続開始を知った日の翌日から10か月以内です。
土地がまだ売れていなくても期限は延びません。
遺産分割が終わっていない場合でも同じです。未分割の状態でいったん相続税を計算し、申告・納税する必要があります。
したがって、
「亡くなってから土地を売って、そのお金で相続税を払えばいい」
と考えている場合には注意が必要です。
売却に時間を要する土地なら、10か月より前に資金が必要になる可能性があります。
代償分割という方法もあります
もう一つの方法が代償分割です。
たとえば兄弟2人で、相続財産の中心が1億円の土地だったとします。
兄が土地を取得し、弟に5,000万円を支払えば、経済的には半分ずつにできます。
きれいな方法ですが、当然ながら土地を取得する側に資金力が必要です。
自分の預貯金だけで足りなければ、融資なども含めて検討することになります。
土地以外に十分な預貯金や有価証券があれば、それらを組み合わせることもできます。
つまり、土地だけを見て相続を考えるのではなく、財産全体で分け方を考える必要があります。
「とりあえず共有」は慎重に
期限が迫ると、
「とりあえず兄弟で2分の1ずつにしておこう」
という話になることがあります。
ただ、僕は不動産の共有については慎重に考えたほうがよいと思っています。
共有不動産全体を売却するには、基本的に共有者全員の意思が必要です。一方で、管理行為については持分価格の過半数で決められるなど、行為の内容によって必要な同意は異なります。
問題は、法律上のルールだけではありません。
兄弟2人なら話がまとまっても、その一人が亡くなれば、その持分を配偶者や子が相続することがあります。
次の相続、その次の相続と進むにつれて、共有者が増えていく可能性があります。
10年後、20年後に売却しようと思ったとき、関係者が増えている。
これが共有不動産の難しいところです。
「今は決められないから共有する」のか、「共有することが一番合理的だから共有する」のか。
この二つは分けて考えたほうがいいと思います。
生前に売っておく、という選択肢
そこで検討対象になるのが、相続が起きる前に売却しておく方法です。
土地を現金化してしまえば、相続時の分割は格段にしやすくなります。
もちろん税金の問題があります。
土地の相続税評価は、原則として路線価方式または倍率方式で評価します。
さらに自宅の敷地について一定の要件を満たす場合、小規模宅地等の特例により、特定居住用宅地等について330㎡まで80%評価を減額できる場合があります。
生前に自宅を売って現金になれば、この土地についての特例は使えません。
したがって、生前売却によって相続税の負担が増えるケースは十分考えられます。
ただし、「必ず増える」とは限りません。
売却価格、土地の相続税評価額、小規模宅地等の特例の適用可否、他の財産、相続人の構成などによって結果は変わります。
一方、相続後に土地を売却する場合には、相続税を負担した人が一定期間内に売却することで、相続税の一部を譲渡所得の取得費に加算できる制度もあります。
ですから、
「生前に売るのが得か、相続してから売るのが得か」
を税金だけで決めることはできません。
税金だけでなく、「分けられるか」も計算する
相続対策というと、
「相続税をいくら減らせるか」
に目が向きがちです。
もちろん大切です。
でも、不動産が財産の大部分を占める家庭では、
「その財産を相続人が実際にどう分けるのか」
も同じくらい重要です。
相続税が100万円少なくなる方法でも、兄弟で土地を分けられず、その後何年も話し合うことになれば、本当に得だったのか分かりません。
逆に多少相続税が増えても、生前に整理して現金で分けられる状態を作ることに価値がある家庭もあります。
そこは家庭ごとに違います。
だからこそ、計算して比較します。
武庫之荘で相続を考えるなら、まず確認したい3つのこと
まず確認したいのは、地区計画の区域に入っているかです。
同じ武庫之荘○丁目でも、丁目全体が地区計画区域とは限りません。尼崎市の計画図で個別に確認する必要があります。
次に、土地の面積と形。
最低敷地面積の何倍あるのかだけでなく、接道や間口を含めて実際にどう区画できるのかを考えます。
そして最後に、将来その家に誰が住むのか。
誰も住まないのであれば、いつ、どう売るのか。
誰かが住み続けるのであれば、その人が土地を取得する代わりに、他の相続人には何を渡すのか。
相続が起きてから考えるより、本人が元気なうちに考えたほうが、選べる方法は多くなります。
武庫之荘の「良い街並み」と相続は、表裏一体です
武庫之荘の地区計画は、土地所有者を困らせるために作られたものではありません。
尼崎市の計画書には、敷地の細分化やマンション立地などによって、良好な街並みや住環境が失われることを防ぐという目的が明記されています。
小さな土地に細分化されにくい。
建物が密集しにくい。
それが、武庫之荘らしい住宅地の価値を守っています。
ただし、その裏側には、
「広い土地を簡単には小さくできない」
という制約があります。
住環境を守るためのルールが、相続のときには遺産分割の難しさとして現れることがある。
地域の不動産を考えるうえで、とても興味深いところだと思います。
数字を出してから考えればいい
生前に売る。
相続してから売る。
誰か一人が取得して代償金を払う。
土地以外の財産と組み合わせる。
どれが正解かは、家庭によって違います。
相続税はいくらになるのか。
土地はいくらで売れそうなのか。
売ると譲渡所得税はいくらになるのか。
誰がいくら受け取ることになるのか。
そこは数字にできます。
判断するのは、数字を見てからで構いません。
武庫之荘周辺で、ご自宅や土地の相続について気になることがあれば、お気軽にご相談ください。
まずは現在の財産と、ご家族のお考えをうかがうところから始めます。
立花でも同じように相続税の試算をしています。
尼崎市内58地点の地価を2年分まとめた記事もあります。
数字の出どころ
公示地価は国土交通省「地価公示・不動産情報ライブラリ」、地区計画は尼崎市「各地区計画・ルールの区域と一覧」および各地区の計画書、小規模宅地等の特例は国税庁タックスアンサーNo.4124、相続税の申告期限は同No.4205を参照しています。
地区計画の区域・規制内容は土地ごとに異なります。実際の売却・建築等を検討する場合は、尼崎市や建築士、不動産会社等への個別確認が必要です。
コメント