先に結論を言うと
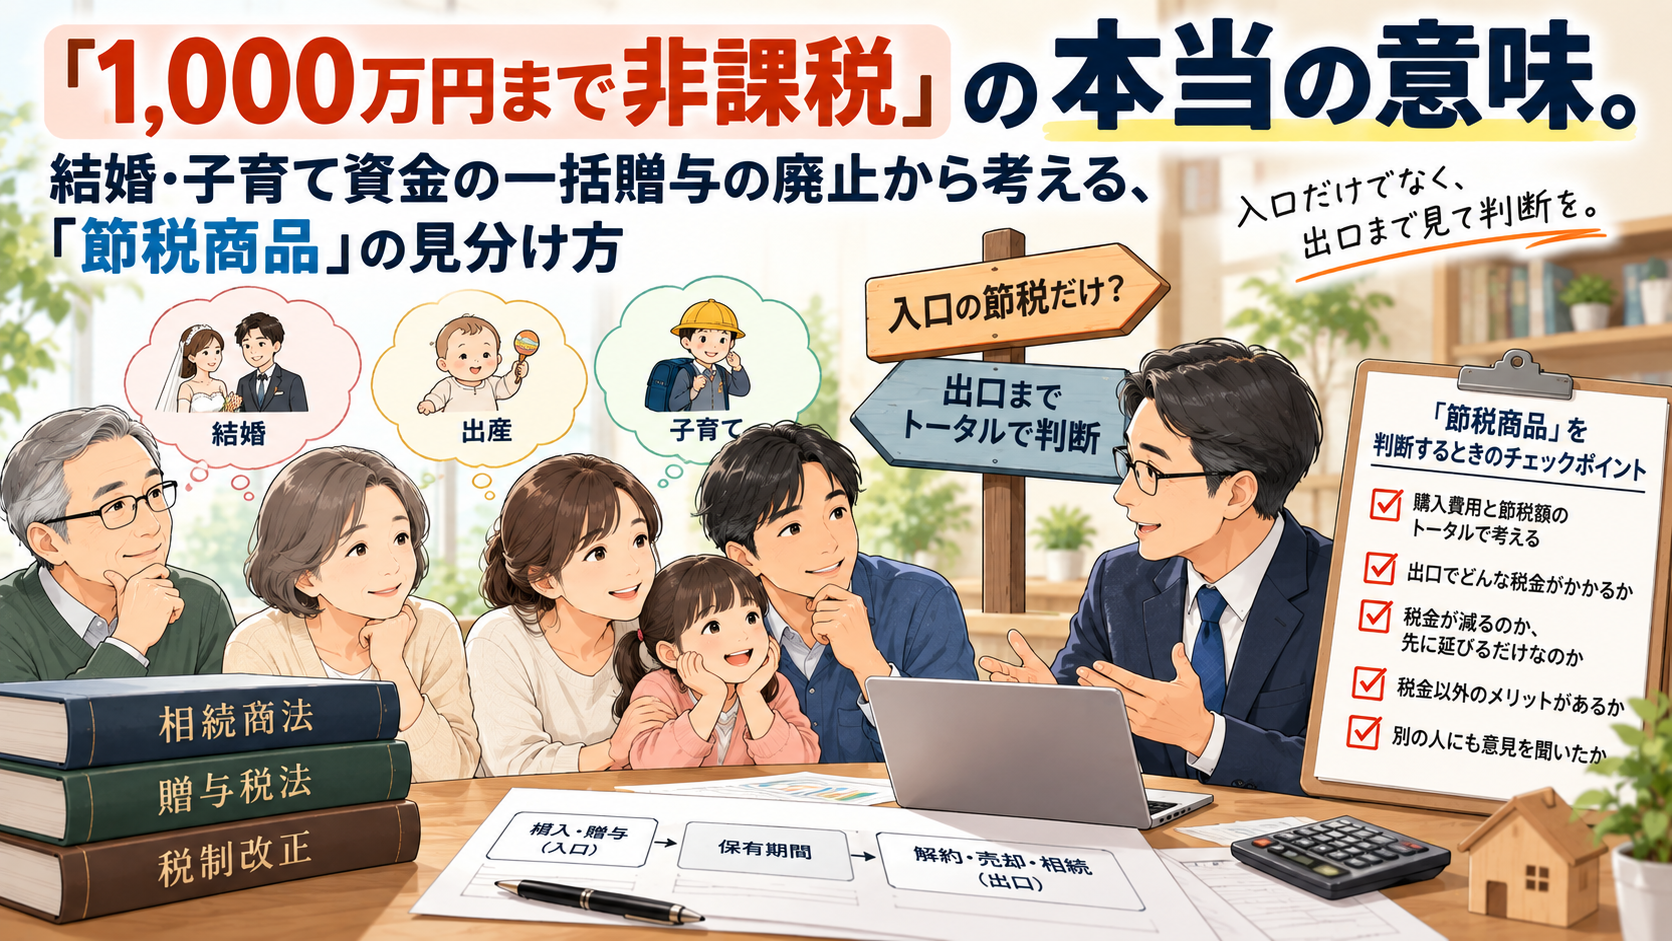
「節税商品」は、入口での節税額だけで判断せず、出口までを通してトータルでいくら得をするのかを確認してください。結婚・子育て資金の援助なら、制度を使わず必要な都度援助するだけで、通常は贈与税の対象になりません。
こんな方へ
- 子や孫への資金援助を考えている方
- 金融機関や保険会社から「節税になります」と勧められている方
この記事で分かること
- 結婚・子育て資金の一括贈与に廃止が要望されている理由
- 「1,000万円非課税」の本当の意味
- 「節税商品」を判断するときのチェックポイント
1,000万円まで、贈与税がかかりません
こう聞いたら、ちょっと気になりますよね。
結婚・子育て資金の一括贈与という制度があります。親や祖父母が、子や孫の結婚・出産・子育ての資金として、金融機関の専用口座にまとめてお金を入れると、1,000万円まで贈与税がかからない、という制度です。
この制度について、所管するこども家庭庁が、来年度の税制改正要望で「廃止」を求めました。
正式に決まるのは年末の税制改正大綱なので、現時点ではまだ「要望」の段階です。ただ、似た仕組みの教育資金の一括贈与は、今年の3月末ですでに新規の受付が終わっています。
今日は、この制度をきっかけに、「節税」をうたう商品とどう付き合えばいいか、僕の考えを書いてみます。
なぜ廃止が求められているのか
廃止を求める理由の一つは、制度の利用実績が非常に少ないことです。
こども家庭庁の要望書によると、利用件数は令和5年が217件、令和6年が253件、令和7年が219件。全国でこの件数です。
1,000万円も非課税になるのに、なぜこれほど利用されないのでしょうか。
僕は、制度の仕組みを知れば、その理由はある程度わかると思っています。
「1,000万円非課税」の本当の意味
この制度は、正確には「使い切れば非課税」です。
- 受け取った子や孫が50歳になったときなどに契約が終了し、その時点で使い切っていない残額があれば、その残額に贈与税がかかることがあります
- 途中でお金を出した親や祖父母が亡くなると、使い切っていない「管理残額」が相続税の対象になることがあります。受け取ったのが孫などの場合には、その管理残額に対応する相続税が「2割加算」される場合もあります
入口では非課税でも、出口で税金がかかることがある。つまり、「とりあえず1,000万円入れておけば相続税対策になる」という仕組みではないんです。
しかも、使えるのは結婚や出産、子育ての費用に限られていて、そのたびに領収書を金融機関に出す手間もかかります。
そもそも、制度を使わなくても非課税
ここが一番お伝えしたいところです。
親や祖父母などの扶養義務者が、子や孫の生活費や教育費、出産・子育てなどに必要な費用を、必要な都度、その費用に充てるために負担するのであれば、通常は贈与税の対象になりません(相続税法21条の3)。
つまり、この制度が特に意味を持つのは、「必要なときにその都度援助する」のではなく、将来必要になる資金をあらかじめまとめて渡しておきたい場合です。
祖父母がお元気で、必要なときに出してあげられるなら、わざわざ専用口座を作る必要はほとんどない、というのが僕の考えです。
「節税商品」とは
この制度に限らず、世の中には「節税商品」と呼ばれるものがあります。
ここでいう「節税商品」とは、税金が軽くなることを大きなセールスポイントにして販売される商品やサービスのことです。生命保険や投資用不動産、各種の金融商品などが、「節税になります」という言葉と一緒に勧められることがあります。
最初にお伝えしておくと、税金を減らすこと自体が悪いわけではありません。制度を正しく使って税負担を軽くすることは、当然認められた権利です。
問題は、「税金が安くなる」という一点だけで、その商品全体の良し悪しを判断してしまうことです。
「節税商品」を考えるときに、押さえておきたいことが3つあります。
① 購入する費用と、節税額をトータルで比べる
「節税商品」は、タダでは手に入りません。商品の代金や手数料、管理のコストがかかります。お金を自由に使えなくなることも、立派なコストです。
「100万円節税できます」と聞くと、魅力的に感じますよね。
でも、そのための費用が90万円かかるとしたらどうでしょう。手元に残るのは差し引き10万円です。しかも、あとで否認されるリスクがあるとしたら……。
手間暇も含めて、本当にリスクに見合うのか。冷静に判断する必要があると思うんです。
② 入口から出口まで通して考える
入口で税金が減っても、解約したとき、売ったとき、相続が起きたときに税金がかかることがあります。
今年の税金が減っても、出口で同じだけ税金がかかるなら、トータルでは得をしていません。税金を先に延ばしただけ、ということもあるんです。
もちろん、税金を先に延ばすことに意味がある場面もあります。ただ、それは入口から出口までを通して計算したうえで選ぶものです。入口の節税額だけを見て決めるのは、とても危ないと思います。
③ あとで否認されるリスク
「節税商品」の中には、税務調査で否認されるリスクを抱えたものもあります。
税務上のメリットだけが強調されていて、実際の取引の中身や経済的な合理性が乏しいものは、税務上の取扱いが問題になる場合があります。そうなると、減らしたはずの税金に加えて、加算税や延滞税まで払うことになります。
「税理士や専門家に勧められたから」と言っても、申告の責任を負うのは納税者ご本人です。
また、今回の一括贈与のように、制度そのものが廃止される方向で議論されることもあります。
相談する前のチェックリスト
「節税になりますよ」と勧められたら、次のことを確認してみてください。
- 購入費用や手数料を差し引いても、トータルで得をするのか
- 出口(解約・売却・相続)では、どんな税金がかかるのか
- 税金が「減る」のか、それとも「先に延びる」だけなのか
- 税金を減らすこと以外に、その商品を持つ理由があるか
- 勧めてくれた人とは別の人にも、意見を聞いたか
金融機関や保険会社の担当の方が、悪いことをしているわけではありません。手間を引き受けてくれる便利さには、ちゃんと価値があります。
ただ、その便利さの対価と節税の効果が釣り合っているかを判断するのは、ご自身です。そのために、売る立場にない人の意見を一度聞いてみる。それだけで、判断はずいぶん楽になると思います。
まとめ
「非課税」「節税」という言葉は魅力的です。
でも大切なのは、入口でいくら得をするかではなく、出口まで含めてトータルでどうなるかです。
家族へのお金の渡し方も、暦年贈与、相続時精算課税、都度の援助など、いろいろな選択肢を組み合わせて考えるものです。一つの商品だけで決めずに、家族全体で考えてみてください。
迷ったときは、お気軽にご相談ください。まずはお話をうかがうところから始めます。
不動産を使った「節税」を、トータルで見るとどうなるのか。タワマン節税を例に、具体的に書いた記事はこちらです。

コメント