この記事でお伝えしたいこと
先に結論を言うと
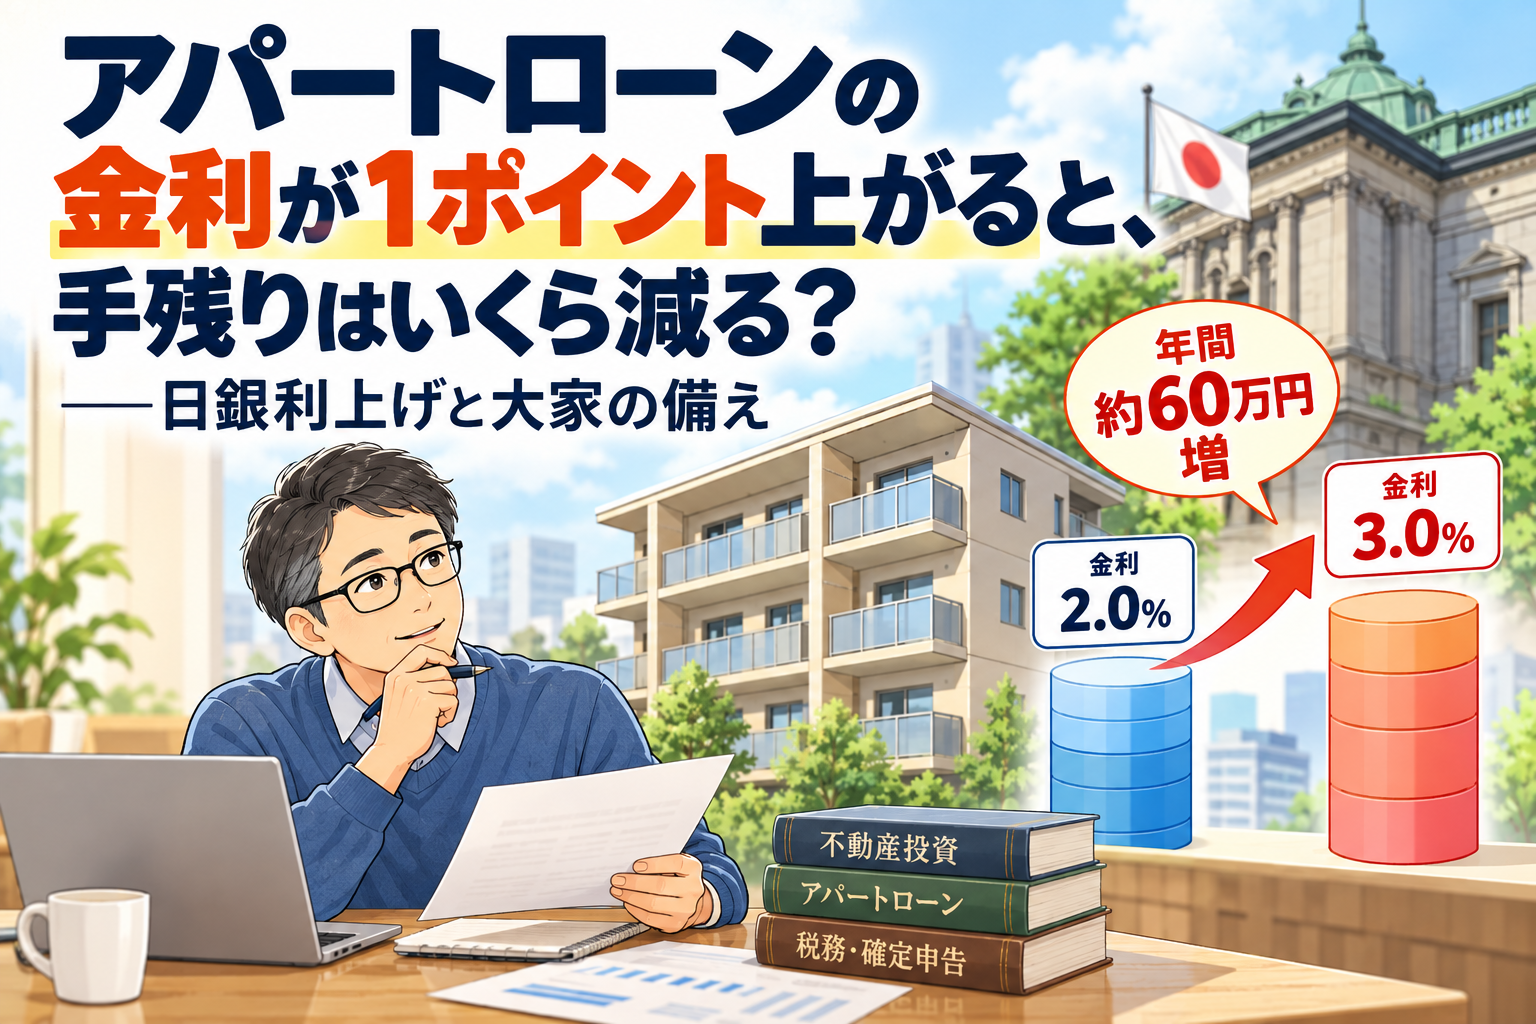
1億円・残り25年のローンで金利が2%から3%に上がると、返済は年約60万円増える試算です。利息は経費になりますが、手元のお金が減ることに変わりはありません。
こんな方へ
変動金利でアパートローンを借りている大家さん、これから収益物件を買う方。
試算から読みたい方はこちらからどうぞ。
9月18日、日銀が政策金利を1.25%程度に引き上げることを決めました(9月24日から適用)。約30年ぶりの高い水準です。
変動金利でアパートローンを借りている大家さんにとっては、気になるニュースですよね。僕自身も大家なので、他人事ではありません。
「実際のところ、いくら増えるのか」。今回は数字で確かめてみます。
アパートローンの金利は、この2年でじわじわ上がっています
アパートローンの変動金利は、銀行の「短期プライムレート」(短プラ)を基準にしているものが多くあります。
日本銀行が公表している主要行の短プラ(最も多い水準=最頻値)を見ると、2009年から長く1.475%のままでした。それが2024年から上がり始め、2026年8月には2.375%。2年あまりで0.9ポイント上がっています。個々の銀行やご自身の契約の金利とは同じではありませんが、流れはつかめると思います。
もう一つ注意したいのは、住宅ローンでよく聞く「5年ルール」(返済額は5年間変わらない)や「125%ルール」(見直し後の返済額は前の1.25倍まで)が、アパートローンには付いていないことが多い点です。金利が上がれば、次の見直しから返済額がそのまま増えることもあります。まずはご自身の契約書で、見直しの時期とルールを確認してみてください。
1億円・残り25年で試算してみました
借入残高1億円、残り25年、毎月の元利均等返済で比べます。ボーナス返済や手数料はなく、それぞれの金利が残り期間中ずっと続くと仮定した試算です。
| 金利 | 毎月の返済 | 年間の返済 | 最初の1年の利息 |
|---|---|---|---|
| 1.5% | 約40.0万円 | 約480万円 | 約148万円 |
| 2.0% | 約42.4万円 | 約509万円 | 約197万円 |
| 2.5% | 約44.9万円 | 約538万円 | 約247万円 |
| 3.0% | 約47.4万円 | 約569万円 | 約296万円 |
2.0%が3.0%になると(1ポイントの上昇)、毎月の返済は約5万円、年間では約60万円増えます。3.0%が25年間続いた場合、総返済額の差は約1,500万円です。
物件の収支に当てはめてみます。年間家賃が900万円、管理費や固定資産税などの運営費(ローン返済・減価償却費・所得税等は含まない現金の支出)が180万円の物件だとすると、
- 金利2.0%:900万円 − 180万円 − 509万円 = 手残り約211万円
- 金利3.0%:900万円 − 180万円 − 569万円 = 手残り約151万円
税金を考える前の手残りは、約3割減ります。計算上は、家賃収入を約7%増やさないと埋まりません。ただ、いまの入居者の家賃は契約や周辺の相場を踏まえた話し合いが必要で、更新だからといって一方的に上げられるわけではありません。
(物件の条件はあくまで一例です。大規模修繕や空室への備えは、別に考えておく必要があります)
利息は経費になる。でも「得」ではありません
ここで税理士らしい話を一つ。
ローンの返済のうち、利息は経費になりますが、元金の返済は経費になりません。
上の例では、最初の1年間の返済が約60万円増え、利息は約99万円増えます。増えた利息がすべて必要経費になり、所得税と住民税を合わせた税率を30%と仮定すると、税負担は約30万円減ります。税金まで含めた手残りの減少は、約31万円です。
「それなら半分は税金で戻ってくるのか」と思うかもしれません。でも同時に、元金の返済は約39万円少なくなっています。返済額のうち利息の割合が増えて、借金が減るペースが落ちた。その裏返しとして税金が少し減っているだけで、手元のお金が減ることに変わりはありません。
なお、不動産所得が赤字の場合、土地を買うための借入金の利子にあたる部分は、給与など他の所得と相殺できません。赤字の方は、このとおりには税金が減らないことがあります。
逆に、元金の返済が進むと利息が減って経費が小さくなり、「お金は残っていないのに税金が増える」状態になることもあります。金利の変化は、税金の出方も変えるということは覚えておいてください。
では、どう備えるか
慌てて何かをする前に、次の順番で考えるのがおすすめです。
- 契約の確認:借入残高、残りの期間、返済方法、次の金利見直しの時期とルール
- 家賃の確認:周辺の相場と比べて、入居者が入れ替わるときに募集家賃を見直せるか。いまの入居者の家賃は、契約や相場を踏まえた協議になります
- 繰上返済は手元資金と相談:返済を減らしても、修繕や空室に備えるお金が足りなくなっては本末転倒です
- 固定金利への切替えや借換えは、条件をそろえて比べる:投資用ローンとして提示された金利、固定期間、手数料、繰上返済の条件を並べて比較します。借換えにかかる費用は、内容や対象期間によって経費にする時期が異なる(保証料のように期間に応じて配分するものもある)ので、見積書で内訳を確認しましょう
これから物件を買う方は、いまの金利に1〜2ポイント上乗せしても収支が回るかを確かめておくと安心です。
おわりに
金利が上がる局面は、物価や家賃が上がる局面でもあります。ただ、家賃が金利と同じように上がるとは限りません。大事なのは、自分の物件の数字を知っておくことです。
借入の条件と物件の収支を一緒に整理して、税金も含めた手残りを確認したい方は、お気軽にご相談ください。まずはお話をうかがうところから始めます。
出典
- 日本銀行:長・短期プライムレート(主要行)の推移
- NHK:日銀 利上げ決定 政策金利1.25%程度へ(2026年9月18日)
- 国税庁:No.1391 不動産所得が赤字になったとき
- 国税庁:No.2210 やさしい必要経費の知識
不動産投資の借入を「良い借金」にするための考え方は、こちらに書いています。

コメント