この記事でお伝えしたいこと
先に結論を言うと
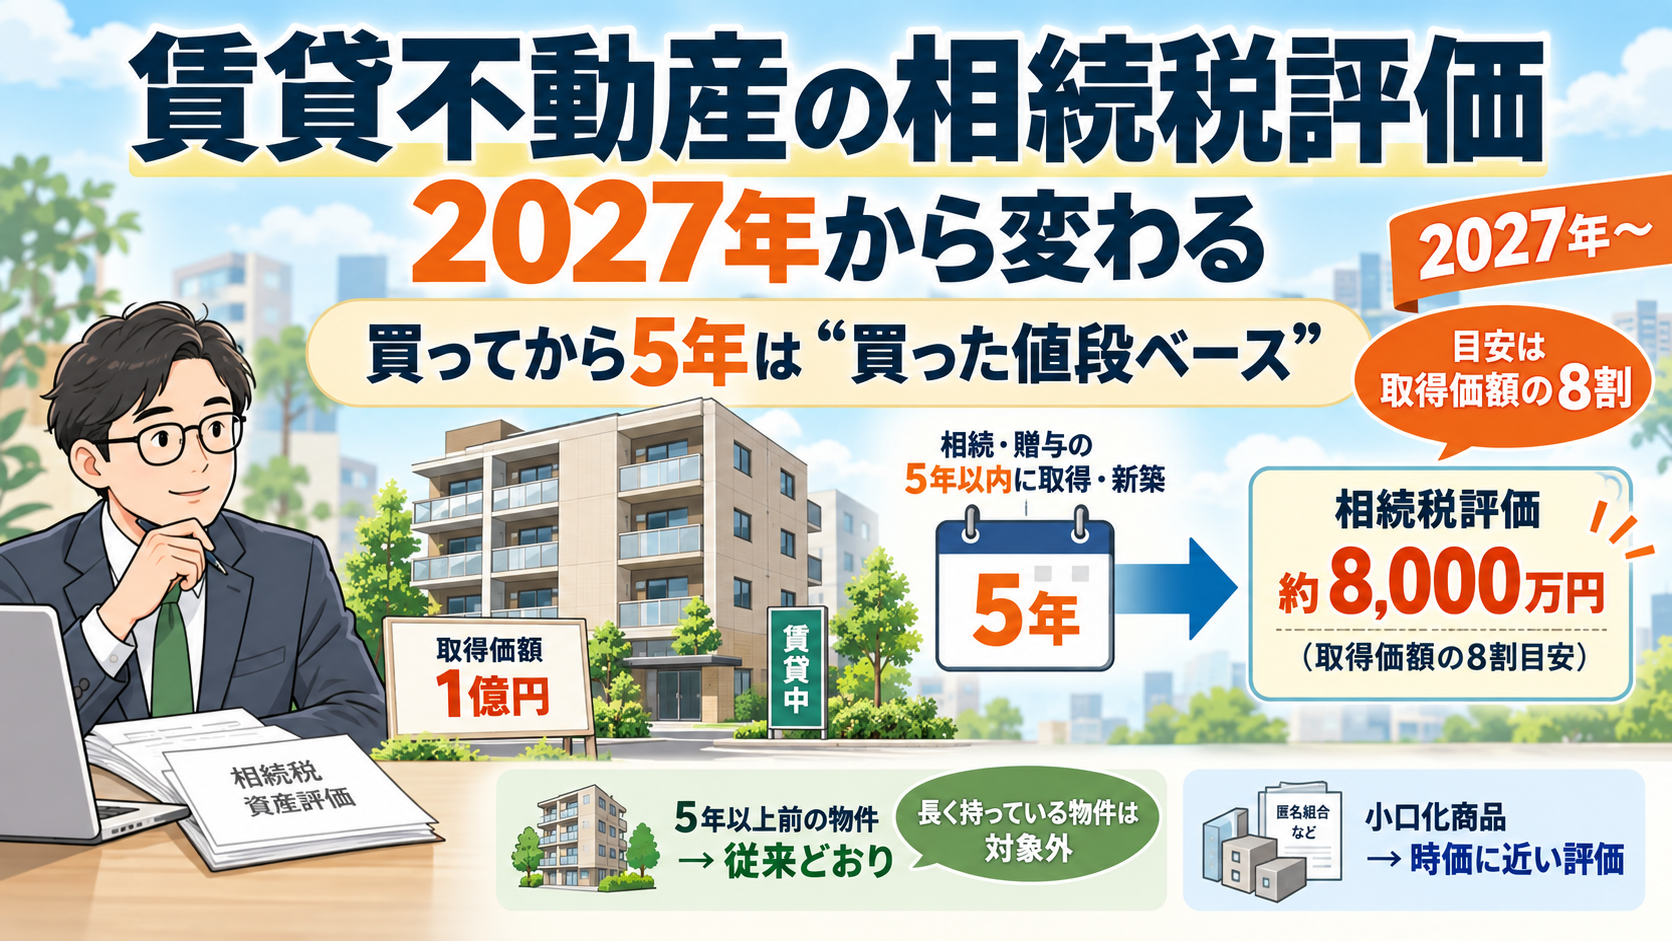
2027年1月からは、相続・贈与の前5年以内に買った(建てた)賃貸不動産は、時価で評価するのが基本になる見込みです。条件を満たせば、買った値段に地価の変動や建物の減価を反映した額の8割で評価する方法もあります。長く持っている物件は対象外です。
こんな方へ
相続税対策で賃貸物件や小口化商品の購入をすすめられている方、賃貸物件を持つ大家さん。
改正の中身から読みたい方はこちらからどうぞ。
先月、「生前贈与すべき人、すべきでない人」という記事を書きました。その最後に、こう書いています。
不動産を購入した場合の扱い — 評価の話が絡むと、結論が変わることがあります。
今回はその続きです。ちょうど、この「評価の話」のルールが大きく変わろうとしています。
2025年12月に公表された令和8年度(2026年度)税制改正大綱で方針が示され、2026年9月18日に国税庁が通達の案を公表しました。10月18日まで意見募集が行われ、2027年1月1日以後の相続・遺贈・贈与から適用される予定です。
これまでは「買った値段」より低く評価できた
まず、なぜ賃貸不動産が相続税対策になってきたのか。
相続税では、土地は路線価、建物は固定資産税評価額で評価します。どちらも、実際の売買価格よりかなり低めに出るのが普通です。さらに人に貸していると、借りている人の権利の分だけ評価が下がります。
つまり、1億円の現金を持っているより、1億円で賃貸マンションを買ったほうが、相続税の計算上は財産が小さく見える。物件によっては、購入価格を大きく下回ることもありました。これが「賃貸不動産で相続税対策」の仕組みです。
2024年にはタワマンなど分譲マンションの評価が見直されましたが、一棟の賃貸マンションや賃貸アパートは対象外でした。今回は、そこに手が入ります。
2027年からの「5年ルール」
通達案のポイントは、次のとおりです。
| 内容 | |
|---|---|
| 対象 | 人に貸している建物と、その敷地(貸付用不動産) |
| いつ買ったものか | 相続・贈与の前5年以内に、お金を払って取得または新築したもの |
| 評価の原則 | その時点の通常の取引価額(時価) |
| 買った値段を使う方法 | 買った値段がその時の時価に見合うと認められる場合、土地は「取得価額×地価の変動率」、建物は「取得価額−減価償却分」の、それぞれ8割で評価できる |
| 適用時期 | 2027年1月1日以後の相続・遺贈・贈与 |
ざっくり言えば、買ってから5年間は、時価か、買った値段をもとにした額の8割で評価されるということです。買った値段をもとにする方法は、その値段が買ったときの時価に見合うと認められる場合に使えます。
簡単な例で見てみます。土地4,000万円・建物6,000万円、合わせて1億円の賃貸マンションを買い、2年後に相続が起きたとします。地価が5%上がり、建物の減価償却分を差し引いた額が5,700万円だったとすると、
- 土地:4,000万円 × 1.05 × 80% = 3,360万円
- 建物:5,700万円 × 80% = 4,560万円
- 合計:約7,900万円
買った値段とあまり変わらない評価になります。(計算を分かりやすくするための仮定の数字です。実際の償却の計算などは通達の定めによります)
不動産小口化商品は、いつ買っても対象
もう一つの柱が、不動産小口化商品です。都心のビルなどを一口数百万円単位に分けて売り出すもので、相続税対策として販売されてきました。
こちらは5年ルールではありません。取得した時期にかかわらず、元本の9割などを基準とした、時価に近い評価になります。
「買ってすぐ子どもに贈与して、そのあと売って現金化する」といった使い方もあったようですが、これはもう通用しなくなると考えてよいでしょう。
対象にならない物件
大家さんとして気になるのは、「自分の物件はどうなのか」だと思います。通達案を見る限り、次のようなものは対象外です。
- 5年以上前から持っている賃貸物件:これまでどおりの評価です
- 自宅や、貸していない土地・建物:そもそも「貸付用不動産」ではありません
- 昔から持っている土地に、通達が定められる前に建てたアパート:一定の要件のもとで対象外とされています
- 収用や買換えの特例を使って取得した物件など
もともと土地を持っていて、そこにアパートを建てて貸している。そういう地主さんの多くは、慌てる必要はなさそうです。
逆に、相続税対策として最近買った物件、これから買おうとしている物件は、効果がほとんどなくなると考えておいたほうがいいでしょう。
年内の「駆け込み」は大丈夫?
「2026年中に贈与してしまえば、今の評価で済むのでは」と考える方もいると思います。
たしかに、適用は2027年1月1日以後の相続・贈与からです。ただ、ここで思い出していただきたいのが、以前タワマンの記事で書いた2022年の最高裁判決です。
相続税の負担を減らすことだけを目的に、あえて購入や借入を企画した場合には、通達どおりの評価が否定されることがある。それが最高裁の考え方でした(財産評価基本通達6項)。制度が変わる直前に、評価の差だけを狙って買って、すぐ贈与する。これは、まさにその典型に見えてしまいます。
評価のルールが変わったことで、「どこまでが行き過ぎか」という線も、はっきり示されたと考えるべきだと思います。
税理士として、大家として思うこと
僕自身も賃貸物件を持つ大家なので、賃貸経営そのものを否定するつもりはまったくありません。家賃収入を得て、建物を手入れして、次の世代に引き継ぐ。それはまっとうな資産の持ち方です。
ただ、「相続税が安くなるから買う」という理由だけで物件を選ぶ時代は、終わりに近づいています。これから物件を買うなら、利回りや立地、自分や家族が管理していけるか。やはり、そこで判断するのがいちばんです。
なお、今回の内容は通達の案の段階のものです。意見募集を経て、最終的な内容が変わる可能性もあります。確定したら、この記事も更新します。
ご自身の物件が対象になるのか、贈与や相続の計画をどう組み直すか。気になる方はお気軽にご相談ください。まずはお話をうかがうところから始めます。
出典
- e-Gov:「貸付用不動産の評価について」の法令解釈通達(案)に対する意見公募手続の実施について(国税庁、2026年9月18日)
- 別紙1 法令解釈通達(案)の概要(PDF)
- 別紙2 法令解釈通達(案)(PDF)
生前贈与が得になる人・ならない人の分かれ目は、こちらの記事で数字を使って説明しています。
最高裁判決とタワマン評価の見直しについては、こちらで詳しく書いています。

コメント