先に結論を言うと
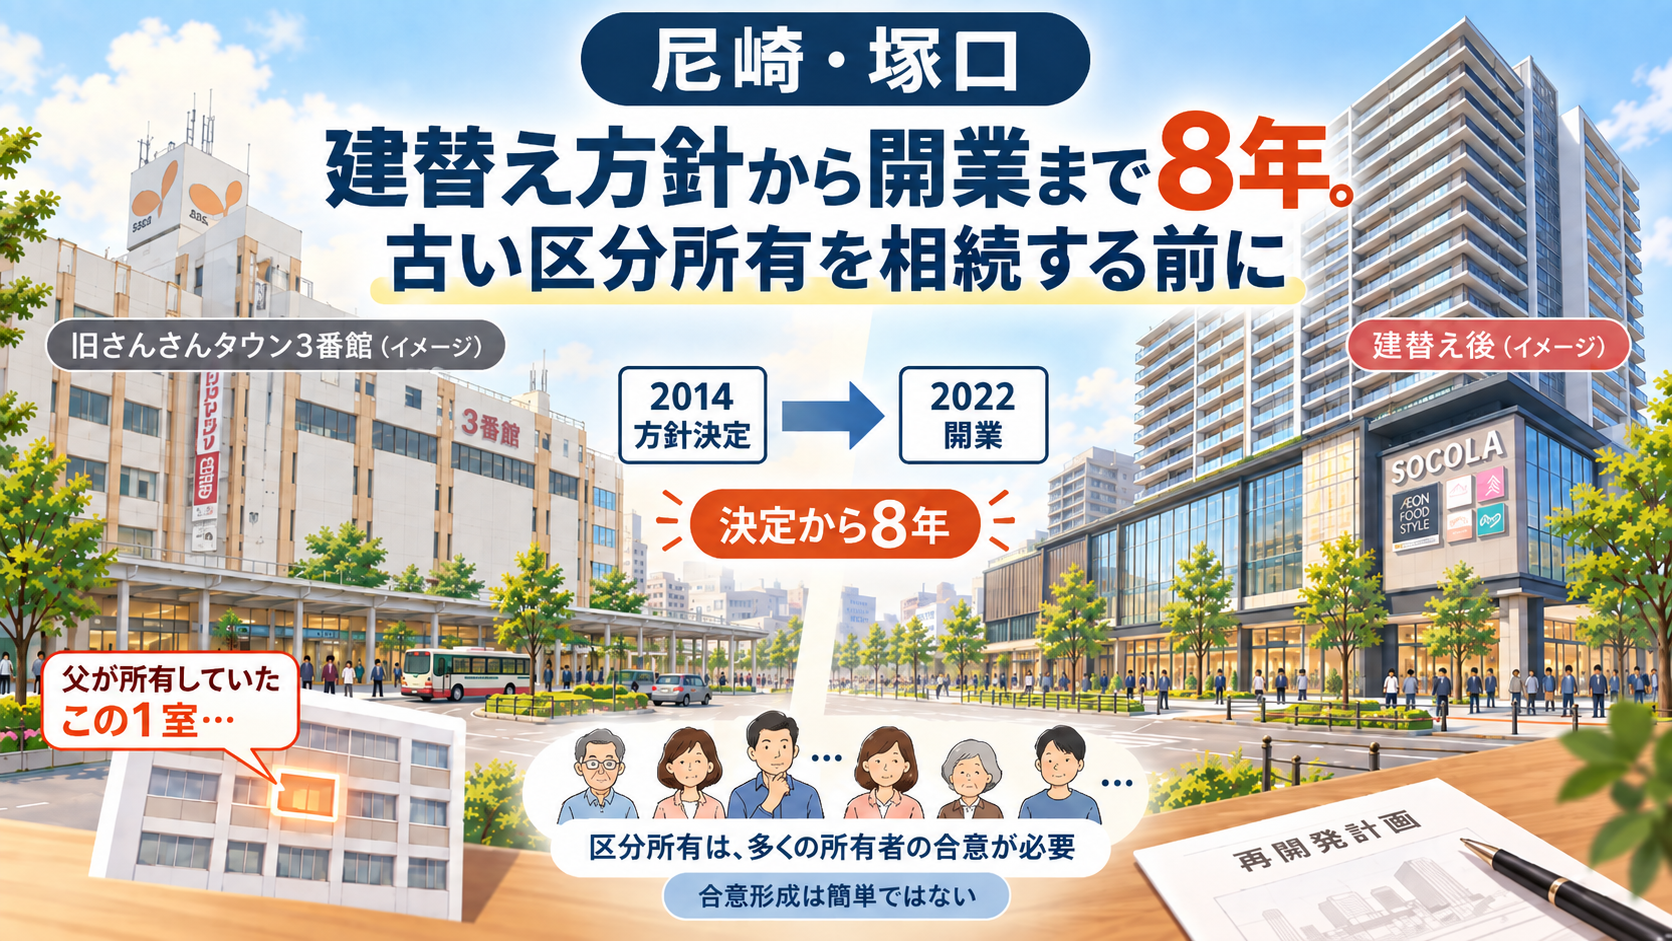
区分所有建物は、一室の所有者だけでは建替えも大規模修繕も決められません。塚口さんさんタウン3番館は、建替え方針の決定から商業施設の開業まで約8年かかりました。相続で当事者が増える前に、誰が引き継ぐかを決めておくと有効です。
こんな方へ
- 駅前の古いビルやマンションの一室をお持ちの方、相続する予定のある方
- 区分所有を兄弟で共有して相続しようと考えている方
この記事で分かること
- 塚口さんさんタウンの50年と、建替えに要した年月
- 2026年4月に施行された改正区分所有法で何が変わったか
- 区分所有を相続するときに押さえておきたい税務3点
「駅前の古いビルに、父が持っていた一室があるんです」
相続のご相談で、こういう財産が出てくることがあります。店舗だったり、事務所だったり、マンションの一戸だったり。
一戸建て家屋と違い、区分所有建物は自分の意思だけでは建替えや大規模修繕ができません。
塚口の駅前で実際に起きたことを追いながら、整理してみます。
さんさんタウンの50年
阪急塚口駅の南側にある塚口さんさんタウンは、尼崎市で初めての第一種市街地再開発事業でした。
- 1971年 都市計画決定告示
- 1978年 事業完了。ロータリーを三方から囲む1番館・2番館・3番館が完成
- 2014年 旧耐震基準であることと空室の増加から、区分所有者が3番館の建替え方針を決定
- 2015年 野村不動産が事業協力者として参画
- 2017年11月 3番館営業終了
- 2018年 解体着工
- 2022年11月 建替え後の複合施設内に商業施設「SOCOLA塚口クロス」が開業。住宅部分は「プラウド阪急塚口駅前」(421戸)
注目したいのは、建替え方針の決定から開業まで8年かかっていることです。塚口駅前という好立地であるにもかかわらずです。
一方、施設公式サイトによると、2番館は2013年、1番館は2015年に耐震補強工事を完了しています。
3番館は建替え、1番館・2番館は耐震補強という異なる対応を取っています。建替えだけが、古い建物への対応ではありません。
地価は、どうだったか
背景として数字も見ておきます。阪急塚口駅の近くにある南塚口町2丁目(駅250m、商業地)の公示地価です。
| 年 | 公示地価 |
|---|---|
| 1995年 | 830千円/㎡ |
| 2013年 | 322千円/㎡(底) |
| 2026年 | 486千円/㎡ |
2013年の32.2万円/㎡から、2026年には48.6万円/㎡へ上昇しています。SOCOLAの開業は2022年11月ですが、この価格推移だけで再開発の効果を切り分けることはできません。
ただし1995年比では59%。1995年の水準には届いていません。
別の地点も見てみます。上坂部2丁目(JR塚口600m)は1992年の40.5万円/㎡に対して2026年は19.6万円/㎡。48%です。
「塚口は再開発で地価が上がった街」という単純な話ではありません。今回取り上げた2地点では、過去の比較年の水準には戻っていません。ただし、阪急塚口駅近くの商業地とJR塚口駅近くの住宅地では、立地も用途も比較年も違います。この2地点だけで塚口全体の動きを判断することはできません。
区分所有の何が難しいのか
さて本題です。
土地と建物を単独で所有する一戸建てなら、法令上の制限や賃借人などの権利を確認したうえで、所有者が取壊しや建替えを検討できます。
ただし、接道義務を満たさないなど、建替えに制限がある土地もあります。
区分所有の場合は法的に建物が再建築可能であっても、建物全体で、法律に定められた要件に沿って取壊しや建替えを決める必要があります。
建替えの決議には、原則として区分所有法で区分所有者と議決権の各5分の4以上の賛成が必要です。
数えるのは部屋数ではなく区分所有者数です。区分所有者数と議決権の両方で要件を満たす必要があります。議決権は、規約に別段の定めがなければ、原則として専有部分の床面積の割合によります。
さんさんタウン3番館の約8年には、計画や解体、建設などの期間も含まれます。合意形成だけに8年を要したという意味ではありません。方針を決めてからも、事業の実現には長い時間を要します。
時間が経過すると当事者が増え、さらに合意が難しくなります
ここが税理士として一番気にしているところです。
区分所有建物では、相続によって関係者が増えることがあります。
一室を子ども2人が共有で相続すれば、その一室の当事者は2人。次の代で4人。誰かが手続きをせずに放置すれば、所在のわからない所有者が生まれます。
区分所有法では、専有部分が共有のときは、議決権を行使する人を1人決めなければなりません。決まらなければ、その一室は議決権を行使できないまま扱われることになります。
こうして、建物全体の意思決定がだんだん動かなくなる。
1番館・2番館の個別の判断経緯を、僕は外から知る立場にありません。耐震補強をして使い続ける選択もあります。一般論として、建替えや修繕の方針、費用負担を多くの所有者で決めるには、丁寧な調整が必要です。
2026年4月、法律が変わりました
この状況を受けて、区分所有法が改正されました。2025年5月に成立し、2026年4月1日に施行されています。
主な変更点です。
- 耐震性の不足、火災に対する安全性の不足、外壁等の剥落のおそれ、給排水管等の腐食、バリアフリー基準への不適合。これらに該当する場合、建替え決議の要件が5分の4以上から4分の3以上に緩和されました
- 裁判所の認定を受ければ、所在等不明の区分所有者を決議の分母から除外できるようになりました
- 建替え以外に、建物敷地売却、建物取壊し敷地売却、取壊し、建物更新という選択肢が加わりました
- 建替え等の決議があったときは、賃借人に賃貸借の終了を請求できるようになりました(請求から6か月で終了。ただし、賃貸借の終了により通常生ずる損失について補償金の支払いが必要です)
旧耐震の建物だから自動的に4分の3で足りる、というわけではありません。耐震補強済みの建物もあるため、法令所定の耐震性不足などの要件に該当するか、個別に確認する必要があります。
とはいえ4分の3です。動かしやすくはなりましたが、簡単になったわけではありません。そして所在不明者の除外には裁判手続きが必要です。
税務で押さえておきたい3点
1つめ。不動産の評価額で相続税がかかる場合でも、納税は現金
相続税は、その財産が売れるかどうかに関係なく課税されます。そして納付は原則として現金で、10か月以内です。
古い区分所有ビルでも、立地や敷地持分などによって評価額は異なります。他の財産と合算して相続税が生じる場合、売却が難しい一室については、納税期限までに換金できないおそれがあります。
売れない財産は、換金して納税に充てることができません。物納という制度はありますが、要件は厳しく、管理処分不適格とされる財産は受け付けてもらえません。
自宅や預貯金が別にあって相続税がかかるご家庭では、動かせない区分所有が1つ混ざっているだけで、納税計画が組みにくくなります。
2つめ。居住用マンションは、2024年から評価方法が変わっています
令和6年1月1日以後の相続・遺贈・贈与から、一定の対象外物件を除く居住用の分譲マンションには「居住用の区分所有財産の評価」という国税庁の通達が適用されています。
築年数、総階数、所在階、敷地持分の狭さから評価乖離率を計算し、区分所有補正率を掛けて評価し直す仕組みです。新築に限らず、中古の居住用マンションも対象になり得ます。店舗・事務所などの事業用区分は対象外です。補正の結果は物件ごとに異なり、評価額が上がる場合だけでなく、補正がない場合や下がる場合もあります。
売れる価格と、相続税を計算するための評価額は別のものです。築年数だけで判断せず、換金の見通しと税務上の評価をそれぞれ確認します。
3つめ。事業用なら、特例の確認を
店舗や事務所として使っていた区分所有に係る敷地利用権などの土地部分は、小規模宅地等の特例の対象になる可能性があります。建物部分を減額する特例ではありません。自分で事業をしていたか、貸していたかで区分も減額割合も変わります。
いずれにしても、申告をして初めて適用される特例です。
塚口で区分所有をお持ちなら
先に確認しておきたいことが3つあります。
1つめ。建物の築年数と、耐震基準
1981年5月31日以前の建築確認なら旧耐震です。改正法の緩和対象になる可能性があります。
2つめ。管理組合が動いているかどうか
総会が開かれているか、修繕積立金が積まれているか、建替えや売却の検討が始まっているか。活動が滞っている場合は、相続後の修繕や売却などにも影響するおそれがあります。
3つめ。誰が引き継ぐかを決めておく
共有にすると、その一室の議決権を行使する人を決める必要が出てきます。相続のたびに当事者が増えれば、建物全体の意思決定に影響します。
安易な共有は、将来の意思決定を複雑にします。遺言で取得者を決め、他の相続人への配分もあわせて考えておくことが、争いを防ぐ一つの方法です。
区分所有は、動かすのに時間がかかる財産です。さんさんタウン3番館では、建替え方針の決定から商業施設の開業まで約8年を要しました。
早めに確認しておけば、選択肢を比較する時間を確保できます。
数字の出どころ
- 公示地価:国土交通省「地価公示」(不動産情報ライブラリ収録データ)
- 再開発の経緯:野村不動産「SOCOLA塚口クロス」開業発表。耐震補強:塚口さんさんタウン公式・施設概要
- 区分所有法改正:法務省・改正法の説明(区分所有法の改正部分は2026年4月1日施行)、賃貸借終了請求に伴う補償金の説明
- 相続税:国税庁No.4124 小規模宅地等の特例、居住用の区分所有財産の評価について(法令解釈通達)
1番館・2番館の今後の建替えに関する検討状況は確認できていません。本記事では、公式サイトで確認できる耐震補強の実績と、区分所有の相続に関する一般的な留意点を紹介しています。
区分所有の一室をお持ちの方、相続する予定のある方。建物の状況と管理組合の動きがわかれば、取りうる選択肢は整理できます。
お気軽にご相談ください。まずはお話をうかがうところから始めます。
同じ尼崎で、立花の地価と相続税の試算も書いています。あわせてどうぞ。
コメント