「立花はフェスタができて便利になったのに、土地は上がってないんですね」
そう言われて、たしかに数字を見たことがなかったなと思いました。
なので調べてみたら、駅前と住宅地でまったく違う動きをしていました。そして後半は、相続税の話になります。
立花駅前の地価は、1997年の半分のままです
JR立花駅から170m、アーケードの駅前商店街に基準地(尼崎5-7、立花町1丁目95番5)があります。1997年から2025年まで、28年分のデータが公表されています。
| 年 | 基準地価 | メモ |
|---|---|---|
| 1997年 | 740千円/㎡ | この期間の最高値 |
| 2000年 | 563千円/㎡ | — |
| 2002年 | 420千円/㎡ | 2000年から2年で約25%下落 |
| 2008年 | 396千円/㎡ | リーマン前の山 |
| 2013年 | 334千円/㎡ | この期間の最安値 |
| 2024年 | 370千円/㎡ | +3.4% |
| 2025年 | 385千円/㎡ | +4.1% |
2025年の水準は、1997年の52%です。
足元は上がっています。直近は年4%台。ただし、1990年代の水準には遠く届いていません。
(2001年の数値は公表データが欠けているため、2000年と2002年を直接比べています)
フェスタ立花とジョイタウン
立花駅の南側では、2つの市街地再開発事業が行われました。尼崎市の資料で経過を確認しておきます。
立花南第一地区(現在の立花ジョイタウン)
- 都市計画決定告示 昭和52年12月20日
- 建築工事完了公告 昭和55年4月12日
- 地区面積0.48ヘクタール、総事業費約24億円
立花南第二地区(現在のフェスタ立花)
- 都市計画決定告示 平成5年7月20日
- 建築工事完了公告 平成12年5月30日
- 地区面積2.18ヘクタール、総事業費約354億円
- 1街区14階建、2街区27階建のツインタワー
先ほどの表を見ると、フェスタ立花が完成した2000年以降も、この地点の地価は下がり続けています。
ただし、この推移だけで再開発の効果を判断することはできません。1990年代後半から2000年代前半は全国的な地価下落局面で、尼崎市全体の公示地価平均も1995年の37.0万円/㎡から2015年の19.1万円/㎡まで、およそ半分になっているからです。
なお、第二地区の所在地は七松町1丁目・2丁目と立花町1丁目の各一部です。基準地のある立花町1丁目は事業区域と同じ町ですが、地点が区域の内側にあるかどうかまでは特定できていません。
回復のペースは、市平均より緩やかです
条件をそろえて比べてみます。どちらも公示地価、期間は市全体が底を打った2015年から2026年までです。
| 2015→2026 | |
|---|---|
| 尼崎市の公示地価平均 | +30.9% |
| 立花町3丁目・商業地(駅550m) | +21.0% |
立花の駅前商業地の回復は、市平均よりゆるやかです。
ここで注意しておきたいのは、市平均のほうは調査地点の入れ替えや用途構成の影響を受けるということです。1地点と平均の比較なので、傾向としてご覧ください。
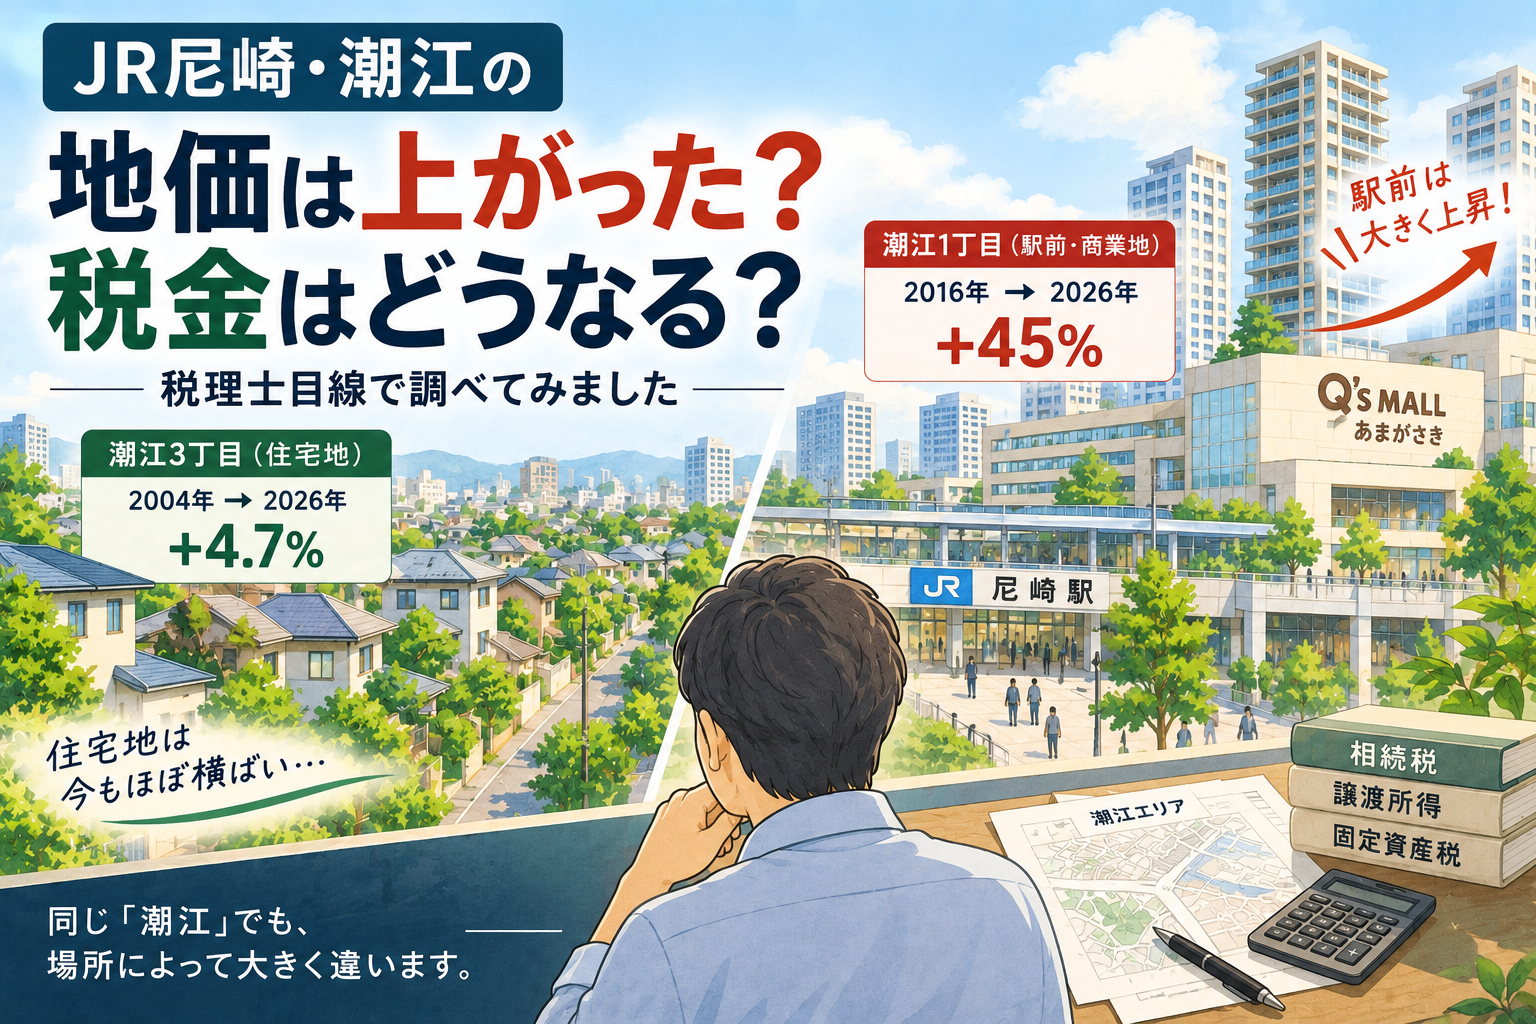
一方、住宅地は上がっています
駅前を離れると、景色が変わります。
立花駅が最寄りの住宅地6地点は、2024年から2026年の2年間でこう動きました。
| 所在 | 駅距離 | 2024→2026 | 2年 |
|---|---|---|---|
| 西立花町1丁目 | 540m | 16.6→18.0万円/㎡ | +8.4% |
| 浜田町5丁目 | 1,500m | 17.0→18.2万円/㎡ | +7.1% |
| 南七松町1丁目 | 700m | 20.7→22.0万円/㎡ | +6.3% |
| 大西町2丁目 | 1,200m | 18.8→19.7万円/㎡ | +4.8% |
| 稲葉荘3丁目 | 1,700m | 17.0→17.6万円/㎡ | +3.5% |
| 稲葉元町2丁目 | 900m | 15.6→16.0万円/㎡ | +2.6% |
6地点の平均は+5.44%。市内の住宅地41地点の平均が+4.73%なので、こちらは市平均を上回っています。
住むための土地としての立花は、ちゃんと評価されているんですね。
地価の話が、自宅の相続にどうつながるか
ここからが本題です。
駅前商業地の地価がどう動こうと、直接影響を受ける方は限られます。でも住宅地の評価は、立花に自宅を持つ方全員に関係します。
相続税の話です。
相続税で土地を評価するときは、路線価を使います。路線価は公示地価のおおむね80%が目安です。
今回比べた住宅地6地点のうち最も高い南七松町1丁目(駅700m)を例にすると、2026年の公示地価は22.0万円/㎡。路線価の目安は17.6万円/㎡になります。
50坪(165.29㎡)の敷地なら、土地の評価額は約2,909万円。
2年前の2024年は公示20.7万円/㎡なので、路線価の目安16.56万円/㎡、評価額は約2,737万円でした。
具体例で考えてみます
お父さまが亡くなり、お母さまとお子さん2人が相続するケースで計算してみます。
先に前提を書いておきます
- 土地・建物・預貯金は、すべてお父さまの名義とします
- 債務、葬式費用、生前贈与の加算などは考慮していません
- 建物の400万円は説明のための仮定で、築30年の一般的な評価額という意味ではありません
- 土地は実際の路線価ではなく、公示地価から逆算した概算です
財産
- 自宅の土地 50坪 評価額2,909万円
- 自宅の建物 固定資産税評価額400万円
- 預貯金 2,000万円
- 合計 5,309万円
基礎控除 3,000万円+600万円×3人=4,800万円
5,309万円-4,800万円=509万円。課税対象になります。
念のため2年前の評価で計算しても、2,737万円+400万円+2,000万円=5,137万円。すでに基礎控除を超えていました。
つまり、最近上がったから課税対象になったという話ではなく、自宅と預貯金だけでも、申告が必要かどうかを確認する必要がある水準だということです。
相続税はいくらになるか
課税遺産総額509万円で計算すると、相続税の総額は約51万円です。
このうちお母さまの分は、配偶者の税額軽減で基本的にゼロになります。配偶者は1億6,000万円か法定相続分のいずれか多い額まで、相続税がかかりません。
法定相続分どおりに分けたとすると、お子さん2人の負担は合計約25万円です。
数百万円を覚悟していた方には、拍子抜けする金額かもしれません。
さらに、小規模宅地等の特例が使えるケースが多いです。
被相続人が住んでいた自宅の敷地を配偶者が取得する場合、特定居住用宅地等として330㎡まで評価額が80%減額されます。50坪は165.29㎡なので、全部が対象です。
配偶者が取得する場合は、同居していたかどうかや、その後住み続けるかどうかは問われません。
- 土地 2,909万円 → 582万円
- 財産合計 5,309万円 → 2,982万円
基礎控除4,800万円を下回るので、納税額はゼロになります。
税額ゼロでも、申告は必要です
ここが今日いちばんお伝えしたいところです。
小規模宅地等の特例も、配偶者の税額軽減も、相続税の申告をして初めて適用されます。
「特例を使えば基礎控除以下だから、申告しなくていい」ではありません。特例を使う前の段階で基礎控除を超えているなら、申告が必要です。
期限は、相続の開始を知った日の翌日から10か月以内。
「納税額はゼロで申告する」という手続きが要ります。ここを知らずに期限を過ぎてしまうと、本来払わずに済んだ税金を払うということもありえます。
まず確認しておきたいこと
計算に必要なのは、次の3つです。
1つめ。自宅の敷地面積と、前面道路の路線価
路線価は国税庁のサイトで誰でも調べられます。面積は権利証か、固定資産税の納税通知書に書いてあります。
2つめ。預貯金と生命保険
死亡保険金には「500万円×法定相続人の数」の非課税枠があります。今回の例なら1,500万円まで。保険金をそのまま預貯金と足し算しないよう注意してください。
また、有価証券などの財産も加算して検討します。
3つめ。法定相続人の数
基礎控除は人数で変わります。配偶者と子1人なら4,200万円、子1人だけなら3,600万円です。人数が少ないほど、ハードルは下がります。
この3つが分かれば、申告が必要かどうかの見当はつきます。
不安を煽られて慌てるより、自分の家の数字を一度見ておく。それだけで判断できることのほうが多いと思っています。
数字の出どころと試算の前提
- 基準地価:兵庫県「都道府県地価調査」(2025年7月1日時点)
- 公示地価:国土交通省「地価公示」(令和8年)
- 再開発事業の経過:尼崎市立花南第一地区第一種市街地再開発事業、立花南第二地区第一種市街地再開発事業
- 相続税:国税庁No.4152 相続税の計算、No.4124 小規模宅地等の特例、No.4158 配偶者の税額の軽減
住宅地6地点の2024年の数値は、2025年の価格と変動率から逆算した推計値です。土地の評価額は路線価を公示地価の80%として計算した概算で、実際の評価は道路ごとの路線価に、土地の形状や間口、接道状況に応じた補正を加えて行います。ここでの金額は考え方を示すためのものとお考えください。
ご自宅の土地の面積と場所、預貯金のおおよその金額。それだけ分かれば、申告が必要かどうかの見当はすぐにつきます。
お気軽にご相談ください。まずはお話をうかがうところから始めます。
コメント