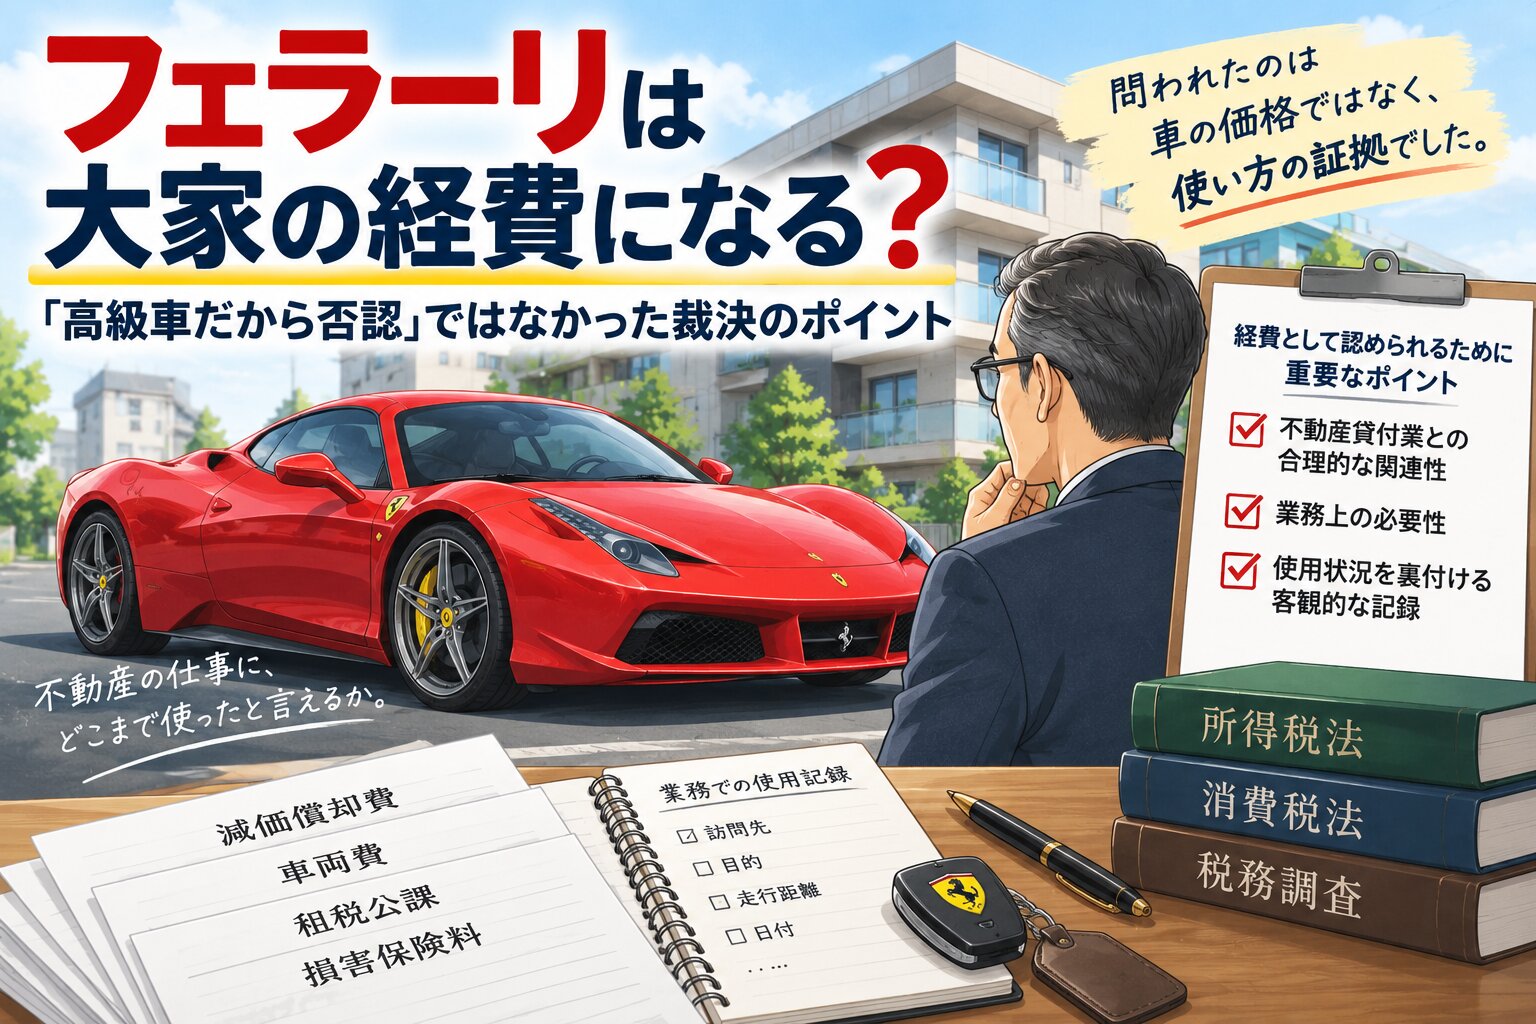
「フェラーリを買えば、大家業の経費にできる」
そんな話を聞くことがあります。
一方で、楽待新聞には、フェラーリなどの車両費を不動産所得の必要経費に計上したものの、税務署に否認された大家の事例が紹介されていました。
この事例を調べると、重要なのは車の価格やブランドだけではありませんでした。
結論を先に言えば、フェラーリだから一律に経費にならないのではなく、不動産貸付業に使った事実を客観的な資料で説明できなかったことが大きな問題でした。
フェラーリとポルシェの費用を不動産所得の経費に計上
事案の当事者は、会社役員である一方、個人で不動産貸付業なども営んでいました。
その人は、所有するフェラーリとポルシェについて、減価償却費、車両費、租税公課、損害保険料などを不動産所得の必要経費に算入していました。さらに、消費税の申告でも、それらの支出の一部を課税仕入れとして処理していました。
しかし税務署は、これらを不動産貸付業のための支出とは認めず、更正処分等を行いました。
納税者は処分を不服として国税不服審判所に審査請求しましたが、令和7年(2025年)1月20日付の裁決で請求は棄却されています。
この裁決は全文が公開された「公表裁決」ではなく、裁決要旨だけが確認できる非公開裁決です。そのため、報道記事だけから細部を断定することには注意が必要です。
大家側の主張――高級車は「資金力の象徴」
報道によると、大家側はおおむね次のように主張しました。
- 車は不動産業者との打合せや物件の情報収集などに使用した
- 高級車に乗ることで資金力を示し、有利な不動産情報を得ることにつながる
- 車両は不動産貸付業で使用するために購入し、事業にのみ使用した
たしかに、不動産賃貸業でも、所有物件の巡回、管理会社との打合せ、修繕現場の確認、新規物件の調査などに車を使うことはあります。
しかし、「不動産の仕事に車があると便利」という一般論と、「この車を、いつ、どこへ、何のために使ったか」を立証することは別の問題です。
審判所が重視したのは車種ではなく「証拠」
国税不服審判所は、提出された証拠書類や調査結果を検討しても、各車両の使用方法、使用頻度、使用目的などから、不動産貸付業との合理的な関連性や、業務遂行上の必要性を裏付ける証拠はないと判断しました。
つまり、今回の判断は、
フェラーリはぜいたく品だから経費にならない
という単純なものではありません。
問われたのは、次の2点です。
- その車両費が不動産貸付業と合理的に関連しているか
- 不動産貸付業を行ううえで必要な支出であったか
「高級車に乗れば資金力を示せる」という説明だけでは、その車が実際に賃貸収入を得るために使用されたことの証明にはなりません。
この点は、普通の国産車でも同じです。価格の安い車であっても、私用と業務用の区別がなく、業務で使った記録もなければ、全額を必要経費にすることは難しくなります。
税法上、必要経費になる支出とは
所得税法37条は、不動産所得の計算上、その年の総収入金額を得るため直接に要した費用や、その年における販売費、一般管理費その他業務上の費用を必要経費に算入すると定めています。
一方、所得税法45条では、家事上の経費や、家事上と業務上の両方に関係する費用のうち一定のものは、必要経費に算入しないとされています。
国税庁も、家事関連費を必要経費にするには、取引の記録などに基づき、業務遂行上直接必要であった部分を明らかに区分できなければならないと説明しています。
車は休日の外出や買物にも使えるため、典型的な家事関連費になりやすい資産です。
そのため、個人事業で車両費を計上する場合には、少なくとも次のような記録が重要になります。
- 利用日
- 出発地と訪問先
- 走行距離
- 訪問目的
- 面談した管理会社や仲介会社
- 関連する物件名
- 私用と業務用を分ける合理的な按分方法
カレンダー、業務日報、走行記録、ETC利用明細、駐車場の領収書、管理会社とのメールなどを組み合わせれば、説明の裏付けになります。
「フェラーリが経費として認められた裁決」もある
フェラーリをめぐっては、平成7年(1995年)10月12日の裁決で、法人の事業用資産として認められた有名な事例もあります。
その事例では、役員の通勤、出張、支店巡回などに使われていたことが推認され、代表者が個人でも別の高級車を所有していたことなどから、法人所有車と個人所有車が区分されていると判断されました。
一方、同じ事案で取得したクルーザーは、利用状況を記録した運航日誌などがなく、法人の事業用資産とは認められませんでした。
ここから分かるのは、税務上の判断は「フェラーリなら○か×か」では決まらないということです。
もっとも、平成7年の事例は法人税の事案であり、今回のような個人の不動産所得とは前提となる制度や事実関係が異なります。「昔、フェラーリが認められた裁決がある」という一点だけで、個人の必要経費になるとはいえません。
高級車を買えば節税になる、では順序が逆
今回の事例から得られる実務上の教訓は、次の3点です。
1.購入目的より、実際の使い方が重要
購入時に「事業用」と考えていたとしても、実際の使用状況が私用中心なら、必要経費とは認められにくくなります。
2.説明ではなく、記録を残す
税務調査が始まってから、数年前の訪問先や走行目的を正確に再現するのは困難です。日頃から記録を残す必要があります。
3.全額かゼロかで考えない
業務と私用の両方に使うなら、合理的な基準で按分するのが基本です。事業使用分を明確に区分できれば、その部分を必要経費にできる可能性があります。
高級車を購入したから節税になるのではありません。
もともと事業上必要な車があり、実際に業務で使用し、その事実を記録によって説明できる。その結果として、業務使用分が必要経費になるという順番です。
なお、この争いは現在も続いている
確認できた資料によれば、この裁決に関する課税事件は、令和7年(2025年)7月17日に東京地方裁判所へ提訴されています。
したがって、今回紹介したのは、あくまで国税不服審判所段階の判断です。裁判所の最終的な判断が確定した事案ではありません。
「税務署がフェラーリを否認した」「審判所も税務署の処分を維持した」というところまでは事実ですが、司法判断として決着したと受け取らないよう注意が必要です。
まとめ
フェラーリやポルシェの費用が否認された今回の裁決で、決定的だったのは、車が高価で目立つことそのものではありません。
不動産貸付業との関係と、業務上の必要性を裏付ける具体的な証拠がなかったことです。
税務では、「仕事で使いました」という本人の説明だけでなく、第三者が見ても確認できる記録が求められます。
これは高級車に限らず、普通の乗用車、スマートフォン、自宅兼事務所の家賃や光熱費など、仕事と私生活の両方に関係する費用に共通する考え方です。
高額な車両を事業用として購入する場合には、購入前に税理士へ相談するとともに、使用記録と按分方法を最初から整えておくことをおすすめします。
参考資料
- 国税庁「No.2210
必要経費の知識」 - 国税庁
所得税基本通達45-1、45-2(家事関連費) - 国税不服審判所・令和7年1月20日裁決(関東信越、棄却、非公開裁決。裁決要旨)
- 国税不服審判所・平成7年10月12日裁決(熊裁(法・諸)平7第2号、非公開裁決)
- 東京地方裁判所に係属する課税関係訴訟事件一覧(令和7年7月17日提訴)
- 楽待新聞「『高級車は資金力の象徴』フェラーリを経費にした大家、税務署が下した判断は」
※本稿は2026年9月21日時点で確認できた資料に基づいています。個別の税務判断は、事業内容、使用実態、保存資料などによって異なります。
コメント