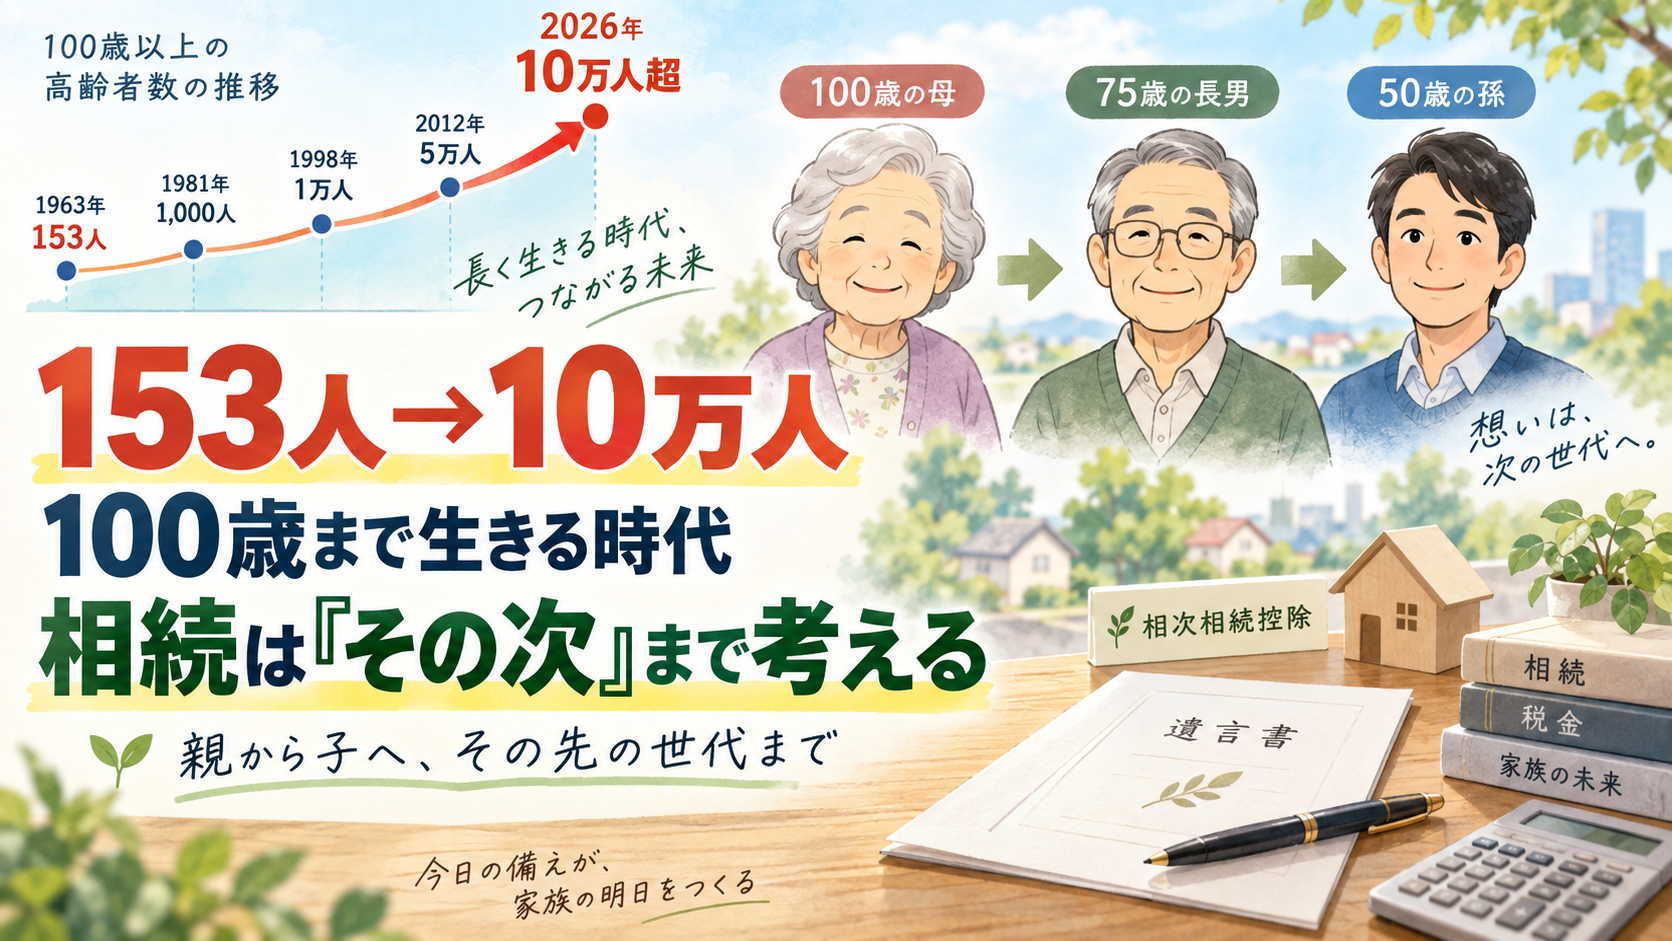
100歳以上の方が、ついに全国で10万人を超えたそうです。
厚生労働省が2026年9月に発表した数字によると、全国の100歳以上の高齢者は107,677人(2026年9月1日時点の住民基本台帳をもとに、9月15日時点の年齢で集計)。前年より7,914人増え、56年連続で過去最多を更新しました。
驚いたのは、現在の人数だけではありません。
老人福祉法が制定された1963年(昭和38年)には、全国でわずか153人でした。
それが1981年に1,000人を超え、1998年には1万人、2012年には5万人を突破。そして2026年、とうとう10万人を超えました。
153人から10万人へ。
60年余りで、「100歳まで生きる」ということが、ずいぶん現実的なものになりました。
ちなみに、100歳以上の方の87.6%は女性です。ご夫婦であれば、お母さんのほうが後に残るケースが多い、ということでもあります。
長生きできる方が増えたのは喜ばしいことですが、相続の仕事をしていると、僕はこの数字を見てもう一つ考えてしまいます。
それは、「相続する子どもも、高齢になっている」ということです。
100歳の親から75歳の子が相続する
たとえば、こんな家族を考えてみます。
100歳のお母さんが亡くなり、75歳の長男が財産を相続したとします。
長男には50歳の子ども(お母さんから見れば孫)がいるとしましょう。
100歳の母
↓
75歳の長男
↓
50歳の孫
こうして年齢を並べてみると、相続を「親から子への財産移転」だけで考えるのは少し難しくなってきます。
75歳で財産を相続した長男が、その財産を20年、30年と持ち続けるとは限らないからです。
母から財産を相続した数年後に、今度は長男自身の相続が発生することもあり得ます。
つまり一つの財産が、「母 → 長男 → 孫」と、比較的短い期間に二度相続される可能性があるわけです。
相続が続いたときの「相次相続控除」
税金にも、このようなケースを想定した制度があります。
相次相続控除(そうじそうぞくこうじょ)です。
今回の相続が始まる前10年以内に、亡くなった方自身が別の相続で財産を取得し、その際に相続税が課税されていた場合、一定額を今回の相続税から差し引くことができます。
短い期間に相続が続くことで、同じ財産に相続税の負担が重なるのを調整するための制度です。
ただし、「10年以内に二度相続があれば、前に払った相続税がそのまま戻ってくる」というものではありません。
控除額は、前回課税された相続税額や今回の相続財産の額などをもとに計算され、二つの相続の間隔が1年延びるごとに、おおむね1割ずつ小さくなります。間隔が短いほど控除が大きく、10年近く空けばほとんど残らない、というイメージです。
また、この控除を受けられるのは相続人だけです。相続を放棄した人や、遺言で財産を受け取った孫など、相続人でない人は対象になりません。
制度があるとはいえ、短期間に相続が続けば何も考えなくてよい、というわけではないんですね。
最初の相続で「その次」まで考えてみる
むしろ大切なのは、相次相続控除そのものよりも、最初の相続のときに、その次の相続まで少し考えておくことだと僕は思っています。
先ほどの家族で考えてみましょう。
100歳のお母さんが亡くなったとき、「長男が全部相続すればいい」と考えるのが本当にいいのでしょうか。
もちろん、それが適切なご家庭もあります。
一方で、長男自身がすでに75歳で、十分な財産を持っているとします。そうすると、次のようなことまで考えたとき、見え方が変わってくることがあります。
- 長男自身の老後にどれだけの財産が必要なのか
- 自宅や土地を誰が使うのか
- 長男自身がすでに持っている財産はいくらあるのか
- 次の相続では誰が相続人になるのか
- 最終的にどの財産を誰に残したいのか
ここで「それなら、孫に直接渡せばいいのでは」と考える方もいらっしゃいます。
選択肢の一つではありますが、孫が遺言などで財産を受け取ると、原則として相続税が2割加算されます(親が先に亡くなっていて孫が代わりに相続人になる「代襲相続」の場合は除きます)。一回分の相続を飛ばせる代わりに、上乗せされる税金もあるということです。
相続税だけで答えが決まる問題ではありません。
ただ、一回目の相続だけを見て税金を計算するのと、二回目まで見て考えるのとでは、結果が変わることがあります。
「お母さんが全部相続すれば税金ゼロ」?――二次相続の落とし穴
これは夫婦間の相続でも同じです。いわゆる「二次相続」の問題です。
たとえば、お父さんが亡くなり、お母さんと子どもが相続人になるケース。
配偶者には、相続税の「配偶者の税額軽減」があります。そのため、
「お母さんが全部相続すれば、相続税がかからないからそうしよう」
という話になることがあります。
確かに、配偶者の税額軽減を使えば、一回目の相続税を大きく減らせることがあります。
ただ、軽減されるのは「1億6千万円」か「法定相続分に相当する額」のどちらか多い金額までです。財産が大きければ、全部を相続しても税金がかかる場合があります。また、軽減を受けるには申告書の提出が必要で、原則として申告期限までに遺産分割がまとまっていることも条件になります。
そして、お母さんがその財産を相続すれば、それは将来、お母さん自身の相続財産になります。次にお母さんが亡くなったときには、今度は子どもたちが相続します。二次相続では配偶者の税額軽減は使えず、相続人の数も一人減るので、基礎控除も小さくなります。
さらに見落とされやすいのが、先ほどの相次相続控除との関係です。
一回目の相続でお母さんの相続税が配偶者の税額軽減によってゼロになっていると、二次相続では相次相続控除が使えません。控除のもとになる「前回の相続税額」がないからです。
一回目の相続税が少なくても、二回の相続を合わせて考えると、必ずしも有利とは限らないわけです。
だから相続税の試算では、「今回いくら税金がかかるか」だけでなく、「この財産は最終的に誰のところへ行くのか」というところまで見ておくことが大切です。
153人から10万人へ。相続の常識も変わっていく
1963年には、全国で153人しかいなかった100歳以上の方。
それが60年余りで10万人を超えました。
もちろん、誰もが100歳まで生きるわけではありません。
それでも、親が90代、子どもが60代、70代になってから相続が発生することは、これから珍しいことではなくなっていくでしょう。
そうなると相続も、「親から子へ、どう財産を渡すか」だけではなく、「その財産を、その次の世代へどうつないでいくか」まで考える必要があります。
税金をできるだけ少なくすることだけが、よい相続ではありません。
誰がその財産を必要としているのか。
誰が不動産を管理するのか。
相続した人自身の老後資金は十分なのか。
そして、その人が亡くなったときにはどうなるのか。
少し先まで見て考えておくことで、選択肢が変わることがあります。
100歳以上が153人から10万人へ。
そんなニュースを見ていると、相続についても「今回」だけではなく、「その次」まで考える時代になったのだなと思います。
「うちの場合、二回の相続を通して見るとどうなるんだろう」と気になった方は、お気軽にご相談ください。まずはお話をうかがうところから始めます。
あわせて読みたい:【尼崎・立花】自宅と預貯金2,000万円で、相続税はかかると思いますか?
出典:厚生労働省「百歳の高齢者へのお祝い状及び記念品の贈呈について」(2026年9月発表)
※この記事は2026年9月現在の法令・公表資料をもとに、一般的な内容を記載しています。実際の相続税額や適切な遺産分割は、財産・相続人・家族関係などによって異なります。
コメント