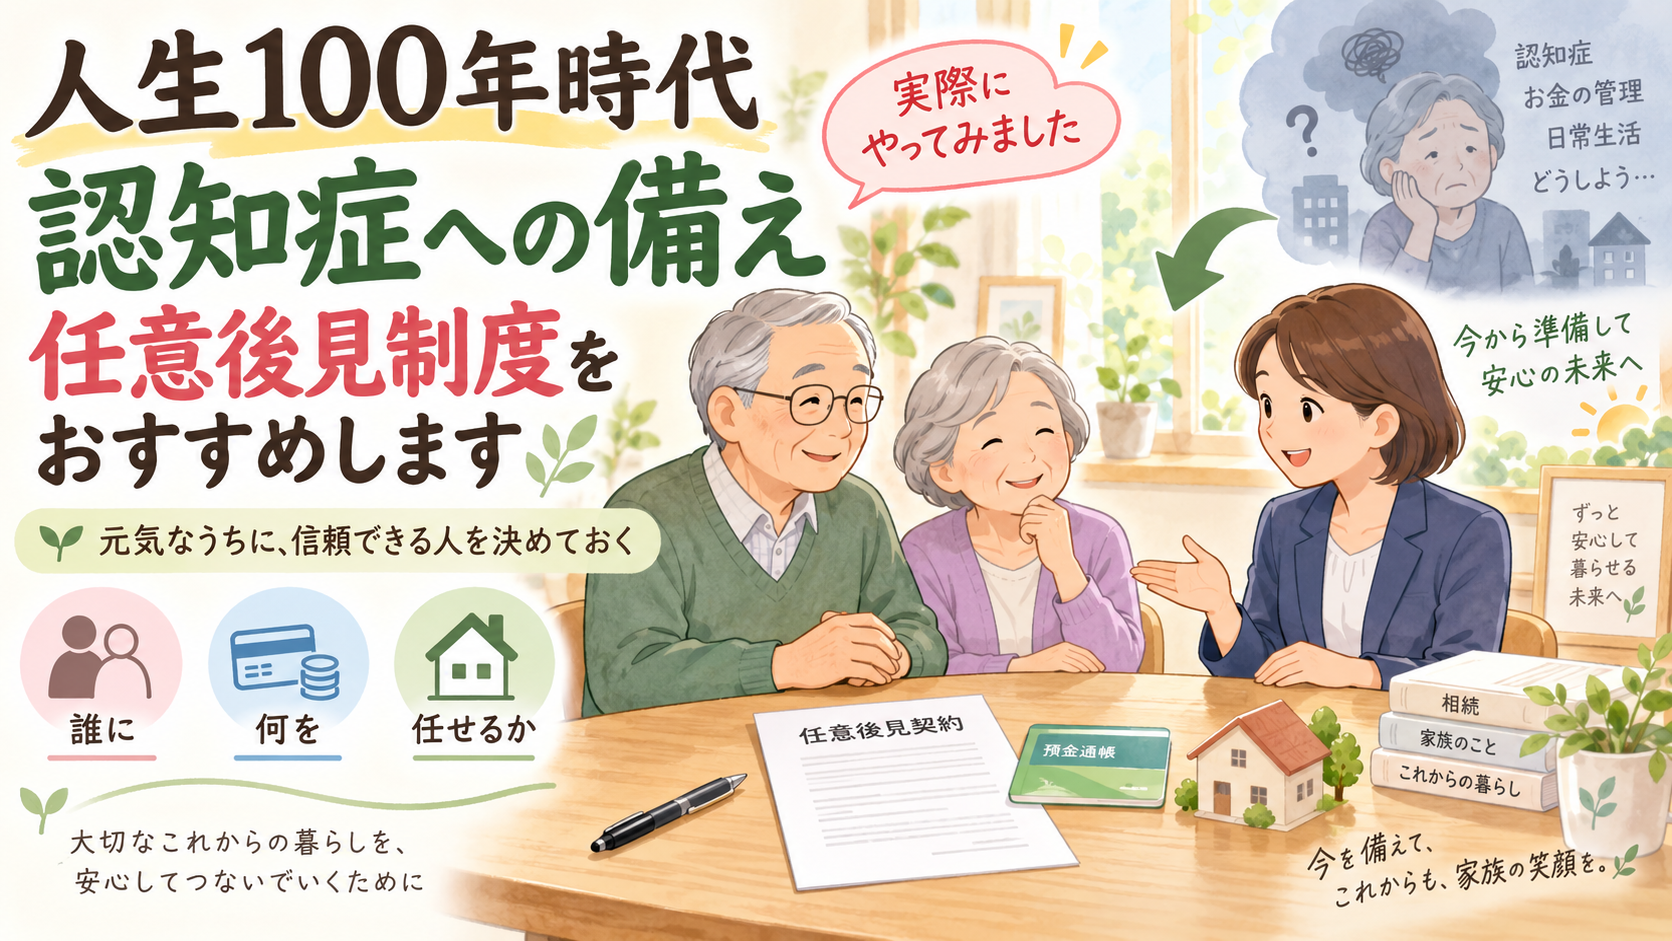
先に結論を言うと
認知症への備えは「元気なうち」にしかできません。任意後見契約は、将来お金や生活のことを任せる人を、自分で決めておける仕組みです。
こんな方へ
- 不動産や預貯金があり、将来の管理が少し気になっている方
- 親の認知症が心配になってきた方
この記事で分かること
- 認知症になると、お金まわりで何が起きるのか
- 任意後見制度の仕組みと、法定後見との違い
- 税理士自身が両親と任意後見契約を結んだ体験
- 2026年の民法改正との関係
親が認知症になったのですけど、不動産の管理はどうすれば良いですか?
時々このような相談を受けるのですが、本当は元気なうちにやっておきたいことがあるのです。けれど、元気なうちに任意後見の話をしてもなかなか受け入れてもらえません。
気持ちはよく分かります。
僕自身、自分が認知症になる姿は正直あまり想像できません。
でも、今日はあえて言わせてください。
「大丈夫」と思っている今こそが、任意後見を考えるタイミングなんです。
高齢者の4人に1人以上が「認知症かその手前」
厚生労働省の研究班の推計では、2022年時点で認知症の高齢者は約443万人(有病率12.3%)、その手前の軽度認知障害(MCI)が約559万人(同15.5%)。
合わせると、高齢者の約28%にあたります。
2040年には、認知症が約584万人、MCIが約613万人になる見込みです。
出典:厚生労働省「認知症及び軽度認知障害の有病率調査並びに将来推計に関する研究」
長生きするほど、この数字は他人事ではなくなります。
人生100年時代というのは、そういうことなんですよね。
認知症になった「後」の対策は「法定後見」しかない
判断能力が低下すると、銀行は預金の引き出しや解約に慎重になります。いわゆる「口座凍結」です。
不動産の売却、アパートの修繕契約、介護施設の入所契約。
どれも本人の判断能力が前提です。
家族が「本人の代わりに」と言っても、原則として通りません。
では、認知症になった後で何ができるのか。
実は、打てる手は法定後見(家庭裁判所に申し立てる後見制度)しかありません。
任意後見も家族信託も、本人が契約の内容を理解できることが前提です。
症状が進んでからでは、もう選べないんです。
最高裁判所の統計(令和7年)を見ると、申立ての動機で一番多いのは「預貯金等の管理・解約」で、9割を超えています。
やはり、お金が動かせなくなって困る方が多いんです。
法定後見では「誰が後見人になるか」を選べない
法定後見で後見人を選ぶのは家庭裁判所です。
家族が候補者として手を挙げても、その通りになるとは限りません。
令和7年に選ばれた後見人等のうち、親族以外が約84%。
その多くは、司法書士や弁護士といった専門職です。
出典:最高裁判所事務総局家庭局「成年後見関係事件の概況(令和7年1月~12月)」
専門職が後見人に就くと、申立ての手続き費用に加えて、後見人への報酬が本人の財産から継続的に支払われます。
しかも現行制度では、一度始まると、本人の判断能力が回復しない限り後見をやめることができません。
「不動産を1件売りたかっただけなのに、その後もずっと報酬を払い続けることになった」
ということが起きるわけです。
「家族が面倒を見るつもりだったのに、知らない専門家が選ばれた」
という声も、決して珍しくありません。
なお、この「一度始めたらやめられない」という点は、後で触れる2026年の民法改正で見直される見込みです。改正法の施行後は、必要な手続きが済めば利用を終えられるようになり、費用の負担も必要な期間に限られていくと考えられます。
任意後見は「誰に」「何を」任せるかを自分で決める制度
任意後見は、元気なうちに、信頼できる人と「将来こうしてほしい」という契約を結んでおく制度です。
契約は公正証書で作る必要があります。
そして判断能力が低下したときに、家庭裁判所が任意後見監督人を選任し、そこから契約の効力が生じます。
一番のメリットは、任せる相手を自分で選べること。
「できるだけ自宅で暮らしたい」「施設に入るならこういう所がいい」といった希望も、あらかじめ伝えておけます。
ところが、任意後見の利用者は令和7年末で2,833人。
成年後見制度全体(約26万人)の、わずか1%ほどです。
僕はこの数字を見るたびに、もったいないなと思うんです。
僕自身、両親と任意後見契約を結びました
実は昨年、母が入院したことがありました。
我が家では、預金通帳などのお金の管理はずっと母の担当でした。
いざ母がいなくなると、父と僕では分からないことばかりで、いろいろと困りました。
さいわい、母は元気に退院してくれました。
ただ、このときに「次は本当に困るかもしれない」と痛感したんです。
そこで、今後に備えて、僕を任意後見人とする任意後見契約を両親との間で結びました。
実際にやってみると、意外なほど簡単にできました。
契約を結んだからといって、すぐに生活が変わるわけではありません。
契約の効力が生じるのは、将来、判断能力が低下して家庭裁判所が任意後見監督人を選んだときです。
それでも、お守りを持ったような、ほっとした気持ちになりました。
「何かあっても、打つ手は決めてある」と思えるだけで、ずいぶん違うものですね。
税理士としてだけでなく、一人の息子としての経験からも、任意後見は自信をもっておすすめできます。
2026年の民法改正で、後見制度は変わります
2026年6月に、成年後見制度を見直す改正民法が成立しました(令和8年法律第45号)。
「後見」「保佐」を「補助」に一本化し、必要がなくなれば利用を終えられる仕組みになります。
施行は、公布から2年6か月以内の政令で定める日とされています。
法定後見が使いやすくなるのは、良いことです。
ただ、支援する人を家庭裁判所が選ぶという点は変わりません。
「自分の信頼する人に任せたい」なら、やはり元気なうちの任意後見契約が有力な選択肢です。
任意後見についても見直しが含まれていますので、施行に向けた情報が出てきたら、この記事も更新していきます。
「大丈夫」なうちに、一度話をしておきましょう
任意後見は、「まだ早い」と感じている方ほど、実は一番スムーズに準備できます。
ご家族と話すきっかけにもなりますし、ご自身の財産や希望を整理する良い機会にもなります。
遺言や相続税の試算とあわせて考えたい方も、お気軽にご相談ください。
まずはお話をうかがうところから始めます。

コメント